التمويل هو توفير المال لشخص أو منشأة مقابل التزام بسداده أو بتقاسم عائده، وأنواع التمويل تختلف بحسب مدته ومصدره والغرض منه وطريقة هيكلته. وفي السعودية التمويل نشاط مرخّص، والبنك المركزي السعودي يرخّص 12 نشاطًا تمويليًا، ومع ذلك يستخدم كثيرون كلمتي التمويل والقرض بمعنى واحد، مع أن التمويل المتوافق مع الشريعة يكون غالبًا بيعًا أو تأجيرًا لا قرضًا نقديًا.
في هذا الدليل معنى التمويل في سطر، وأنواعه في جدول واحد، وأي نوع يناسب أي حاجة، وكيف يُتحقَّق من ترخيص الجهة، اعتمادًا على مصطلحات البنك المركزي السعودي وقائمته للجهات المرخّصة.
ما هو التمويل؟ معنى التمويل وتعريفه
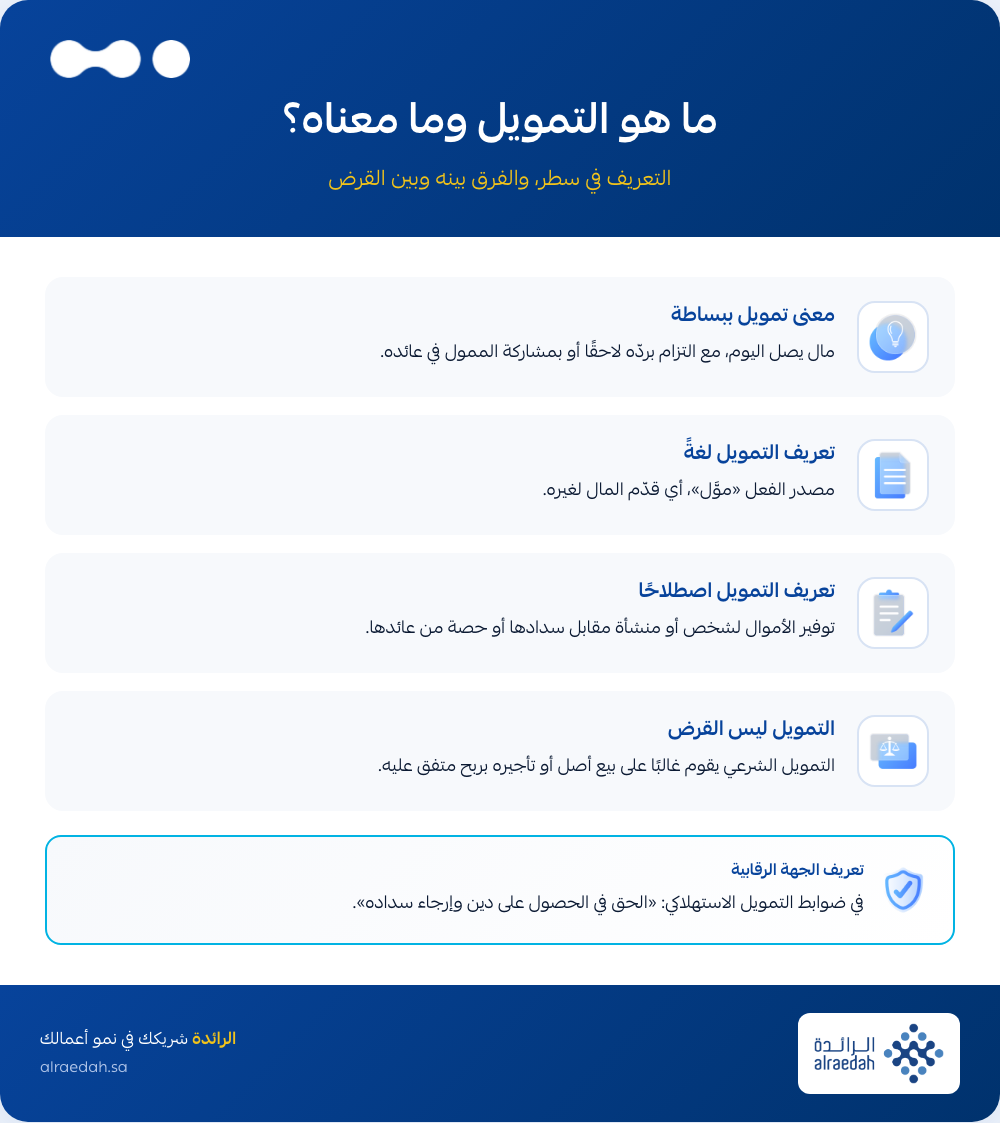
معنى تمويل ببساطة: أن يحصل شخص أو منشأة على مال اليوم، ويلتزم بردّه لاحقًا أو بمشاركة الممول في عائده. هذا هو الجواب المختصر لمن يسأل «وش يعني تمويل؟»، وكل ما بعده تفصيل لطريقة الحصول على المال وطريقة ردّه.
تعريف التمويل لغةً: كلمة «تمويل» مصدر الفعل «موَّل»، أي قدّم المال لغيره.
تعريف التمويل اصطلاحًا: توفير الأموال لشخص أو منشأة مقابل التزام بسدادها في موعد متفق عليه، أو مقابل حصة من عائدها.
وللجهة الرقابية تعريفها أيضًا. ففي ضوابط التمويل الاستهلاكي الصادرة عن البنك المركزي السعودي، التمويل هو «الحق في الحصول على دين وإرجاء سداده، أو الحق في تأجيل سداد دين قائم»، كما هو منشور في كتيب القواعد. أي أن جوهر التمويل في نظر الجهة الرقابية هو تأجيل السداد: المال يصل الآن، والسداد يأتي لاحقًا.
ومن يبحث عن التمويل بالإنجليزي يجد ثلاث كلمات متقاربة: «finance» للمجال المالي كله، و«financing» لعملية التمويل نفسها، و«funding» لتوفير المال لمشروع أو جهة.
والتمويل ليس مرادفًا للقرض. القرض التقليدي مال يُعطى ويُرد بمبلغه مع فائدة، أما التمويل المتوافق مع الشريعة فيقوم غالبًا على بيع أصل أو تأجيره بربح متفق عليه مسبقًا، فيكون العائد ربح بيع أو أجرة. وتجد المقارنة الكاملة في الفرق بين التمويل والقرض.
ويهمّ هذا الفهم الفرد والمنشأة معًا. فالفرد يلجأ إلى التمويل لشراء سكن أو سيارة أو لتغطية حاجة شخصية، والمنشأة تلجأ إليه لشراء بضاعة قبل موسم، أو لشراء معدات، أو لافتتاح فرع جديد. ولكل حاجة نوع تمويل أنسب، وهذا ما يرتّبه الجدول في القسم التالي.
انواع التمويل في جدول واحد
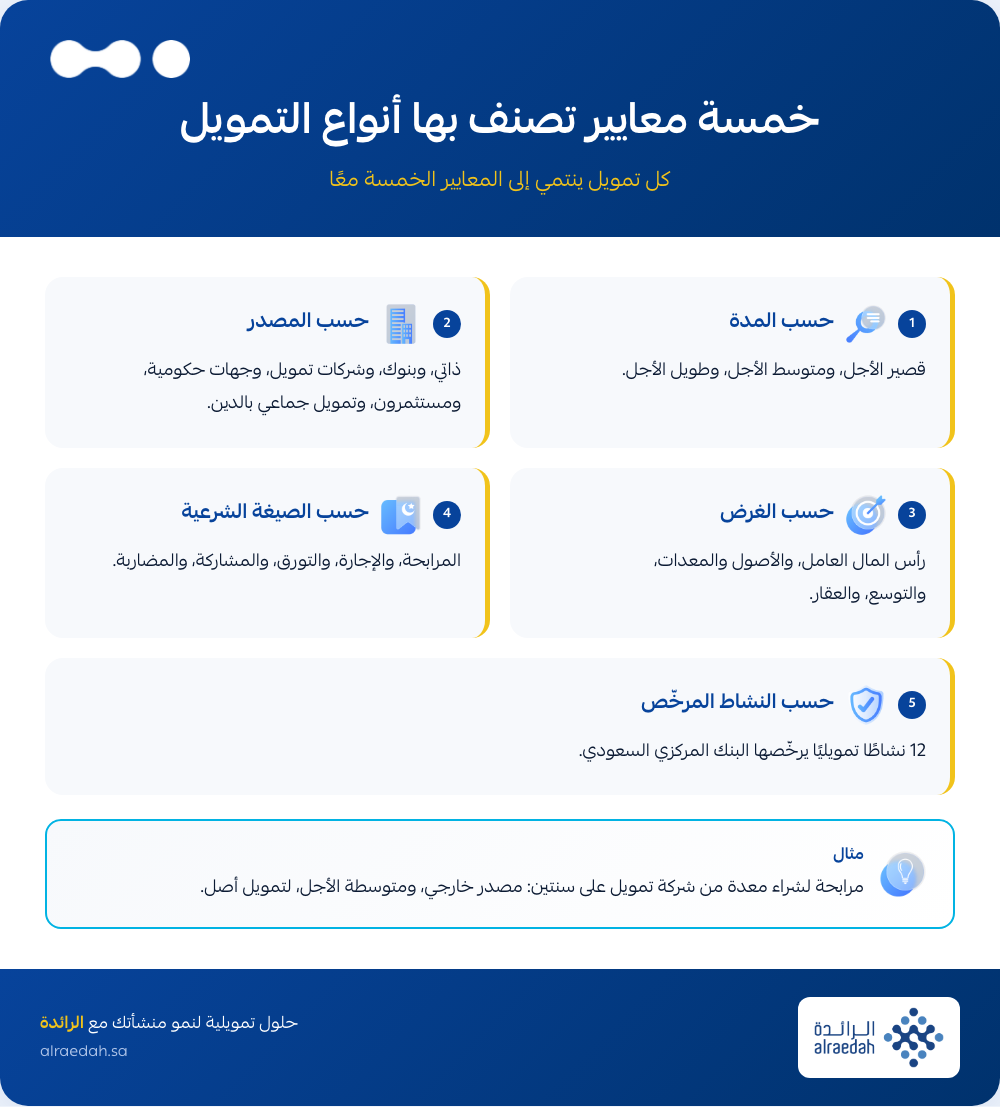
تُصنَّف أنواع التمويل وفق خمسة معايير: المدة، والمصدر، والغرض، والصيغة الشرعية، والنشاط المرخّص. والتمويل الواحد ينتمي إلى المعايير الخمسة في وقت واحد. فمرابحة لشراء معدة من شركة تمويل على سنتين هي تمويل خارجي من حيث المصدر، ومتوسط الأجل من حيث المدة، وتمويل أصول من حيث الغرض، ومرابحة من حيث الصيغة، وتقع تحت نشاط تمويل المنشآت الصغيرة والمتوسطة من حيث الترخيص.
| المعيار | الأنواع | السؤال الذي يجيب عنه |
|---|---|---|
| حسب المدة | قصير الأجل، ومتوسط الأجل، وطويل الأجل | متى يُسدَّد التمويل؟ |
| حسب المصدر | تمويل ذاتي، وبنوك، وشركات تمويل، وجهات حكومية، ومستثمرون، ومنصات التمويل الجماعي بالدين | من يقدّم المال؟ |
| حسب الغرض | رأس المال العامل، والأصول والمعدات، والتوسع، والعقار | ماذا يموّل المال؟ |
| حسب الصيغة الشرعية | المرابحة، والإجارة، والتورق، والمشاركة، والمضاربة | كيف يُبنى العقد؟ |
| حسب النشاط المرخّص | 12 نشاطًا تمويليًا يرخّصها البنك المركزي السعودي | هل الجهة مرخّصة لهذا النوع؟ |
ولمن يبحث عن طرق التمويل المناسبة لحاجة محددة، يربط الجدول التالي كل حاجة شائعة لدى المنشآت بأقرب نوع تمويل لها:
| الحاجة | النوع الأقرب |
|---|---|
| شراء بضاعة قبل موسم | تمويل رأس المال العامل، قصير الأجل |
| شراء آلة أو معدة | تمويل الأصول أو الإجارة، متوسط الأجل غالبًا |
| افتتاح فرع ثانٍ | تمويل التوسع، متوسط الأجل |
| شراء مقر للنشاط | تمويل عقاري، طويل الأجل |
| انخفاض مؤقت في مبيعات البطاقات | تمويل رأس المال العامل |
| مؤسس لم يبدأ البيع بعد | تمويل ذاتي أو برامج حكومية أو مستثمرون، لا تمويل قائم على المبيعات |
الجدول لا يحدد النوع الأفضل، بل الأقرب إلى الحاجة. والقرار النهائي يعتمد على دراسة الجهة الممولة لكل حالة: حجم المبيعات، وعمر النشاط، ومدة الحاجة نفسها.
أنواع التمويل حسب المدة: قصير ومتوسط وطويل الأجل
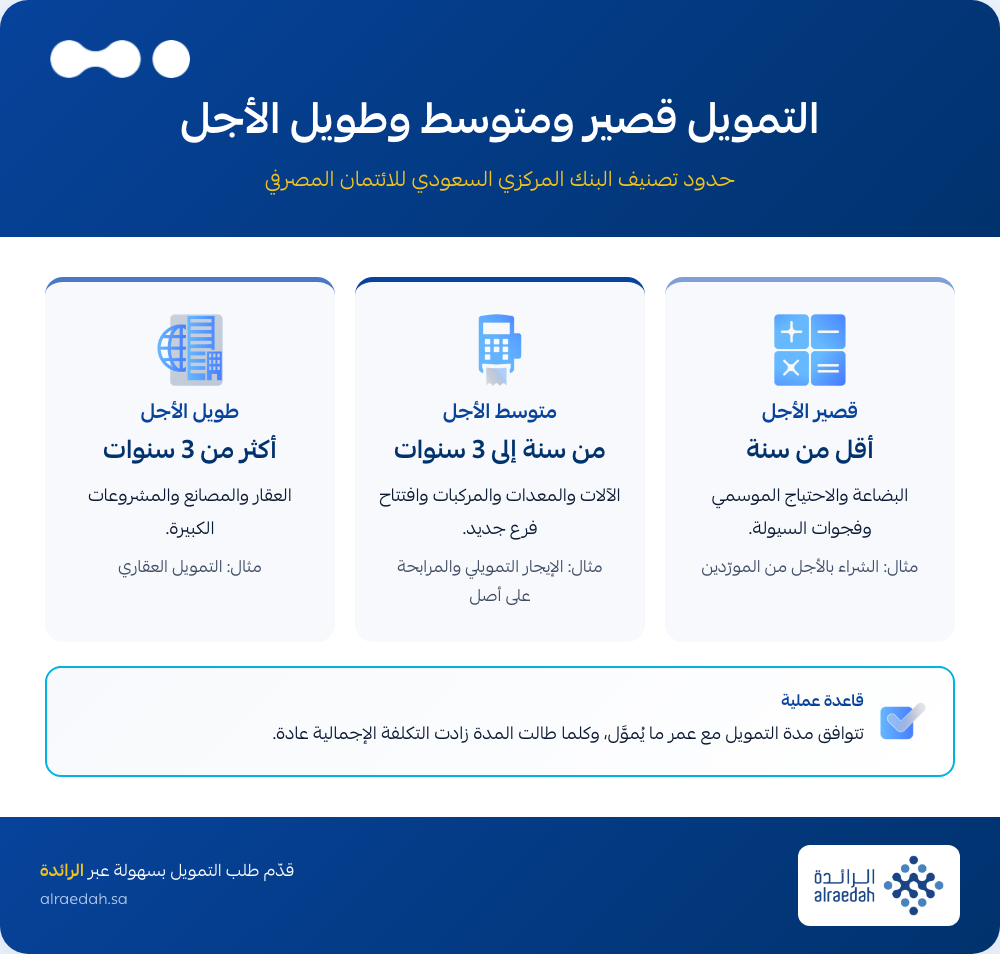
يُقسَّم التمويل حسب مدته إلى ثلاثة أنواع: قصير الأجل، ومتوسط الأجل، وطويل الأجل. ويصنّف البنك المركزي السعودي الائتمان المصرفي في نشرته الإحصائية الشهرية بهذه الحدود: الأجل القصير أقل من سنة، والأجل المتوسط من سنة إلى 3 سنوات، والأجل الطويل أكثر من 3 سنوات. وقد تستخدم جهات أخرى حدودًا مختلفة، لذلك تُقرأ هذه الحدود تصنيفًا عامًا لا شرطًا في كل عقد.
| المدة | ما يموّله غالبًا | أمثلة |
|---|---|---|
| قصير الأجل (أقل من سنة) | البضاعة، والاحتياج الموسمي، والفجوة بين الدفع للمورّدين والتحصيل من العملاء | تمويل البضاعة، والشراء بالأجل من المورّدين |
| متوسط الأجل (من سنة إلى 3 سنوات) | الآلات والمعدات والمركبات والتجهيزات وافتتاح فرع جديد | الإيجار التمويلي، والمرابحة على أصل محدد |
| طويل الأجل (أكثر من 3 سنوات) | العقار والمصانع والمشروعات الكبيرة | التمويل العقاري |
ويناسب التمويل متوسط الأجل المنشأة القائمة التي تحتاج إلى ما يبقى في نشاطها سنوات: آلة إنتاج، أو مركبة توصيل، أو تجهيز فرع، أو الانتقال من استئجار مقر إلى تملّكه. ومن صيغه المعتادة الإيجار التمويلي والمرابحة على أصل محدد، ويكون الأصل الممول عادة محور دراسة الطلب.
والقاعدة العملية أن تتوافق مدة التمويل مع عمر ما يُموَّل. فتمويل بضاعة تُباع خلال أشهر بتمويل مدته سنوات يُبقي الالتزام قائمًا بعد بيع البضاعة، وتمويل معدة تعمل سنوات بتمويل قصير يضغط على السيولة. وكلما طالت المدة زادت التكلفة الإجمالية في العادة، وطالت دراسة الطلب.
ولمن يحتاج سيولة سريعة لأشهر، تجد التفاصيل في التمويل قصير الأجل. وللمدد الأطول، يشرح دليل التمويل متوسط الأجل استخداماته وأمثلته. وإن كانت الحاجة تمويلًا لمؤسسة على مدة يُسدَّد على دفعات، لا دفعة واحدة، فالمقارنة بين المنتجات في تمويل المؤسسات. وفي كل الأحوال تحدد كل جهة تمويل المدة لكل حالة على حدة.
أنواع التمويل حسب المصدر
مصدر التمويل إما داخلي من المنشأة نفسها، أو خارجي من جهة أخرى. المصدر الداخلي هو مدخرات المالك والأرباح التي تحتفظ بها المنشأة بدل توزيعها، ولا يُسدَّد لأحد. أما المصادر الخارجية فخمسة، يختلف كل منها في من يناسبه وما يطلبه في المقابل:
| المصدر | لمن يناسب | المقابل |
|---|---|---|
| البنوك | منشأة لها حسابات وسجل مالي واضح | سداد أصل التمويل وتكلفته |
| شركات التمويل المرخّصة | منشأة قائمة لها مبيعات | سداد أصل التمويل وربحه |
| الجهات الحكومية | المواطن والمنشأة حسب شروط كل برنامج | سداد بشروط البرنامج، أو ضمان لتمويل جهة أخرى |
| المستثمرون | منشأة تقبل شريكًا في ملكيتها | حصة من الملكية والأرباح، لا مبلغ ثابت يُسدَّد |
| منصات التمويل الجماعي بالدين | منشأة تموّلها مجموعة من المموّلين عبر منصة | سداد الدين وعائده للمموّلين |
وفي الجهات الحكومية، يقدّم بنك التنمية الاجتماعية منتجات لتمويل المنشآت وروّاد الأعمال، لدعمهم في بدء مشاريعهم أو الاستثمار فيها وتنميتها كما تصفها صفحته. أما برنامج كفالة فيقدّم ضمان التمويل للمنشآت الصغيرة والمتوسطة، فهو ضمان لتمويل تمنحه جهة أخرى وليس قرضًا، كما تشرح صفحة البرنامج. ومن الجهات المعنية بالمنشآت أيضًا الهيئة العامة للمنشآت الصغيرة والمتوسطة «منشآت».
وقبل التعامل مع أي شركة تمويل أو منصة، يُتحقَّق من وجودها في قائمة الجهات المرخّصة لدى البنك المركزي السعودي، والطريقة في قسم الأنشطة المرخّصة أدناه. وللتفصيل في كل مصدر ومزاياه وعيوبه، يشرح دليل مصادر التمويل الفرق بينها بالأمثلة.
أنواع التمويل حسب الغرض
الغرض هو ما يُصرف عليه المال، وهو المعيار الذي تقرّر به المنشأة أي تمويل تطلب. ولكل غرض طريقة سداد معتادة، وأمور تنظر فيها الجهة الممولة قبل الموافقة.
1. تمويل رأس المال العامل
يموّل التشغيل اليومي: البضاعة والرواتب والإيجار، وسدّ الفجوة بين موعد الدفع للمورّدين وموعد التحصيل من العملاء. ويُسدَّد عادة من المبيعات نفسها، لذلك تنظر الجهة الممولة إلى حجم المبيعات وانتظامها وإلى التدفق النقدي للمنشأة. ومن صوره غير البنكية الشراء بالأجل من المورّدين. وللتفصيل في حسابه وطرق تمويله، اقرأ عن رأس المال العامل.
2. تمويل الأصول والمعدات
يموّل شراء آلة أو معدة أو مركبة تعمل سنوات. وأشهر صيغه التأجير التمويلي: تتملك جهة التمويل الأصل وتؤجّره للمنشأة مدة متفقًا عليها، وقد ينتهي العقد بتملّك المنشأة له. وفي هذا النوع يكون الأصل نفسه محور الدراسة، فتنظر الجهة الممولة إلى قيمته وعمره وقدرة المنشأة على سداد دفعاته.
3. تمويل التوسع
يموّل افتتاح فرع جديد، أو تجهيز موقع، أو تنفيذ طلبية أكبر من المعتاد. وهو في الغالب متوسط الأجل، وتنظر فيه الجهة الممولة إلى أداء النشاط الحالي، لأن الفرع الجديد لم يحقق مبيعات بعد.
4. التمويل العقاري والتمويل مقابل أصل
يموّل شراء مقر أو أرض أو مبنى، وهو طويل الأجل غالبًا، ويرخّصه البنك المركزي السعودي نشاطًا مستقلًا باسم التمويل العقاري. ومن صوره أيضًا الحصول على سيولة مقابل رهن عقار مملوك، وتجد شرحه في رهن عقاري مقابل قرض.
أما تمويل بدء المشروع من الصفر، فمصادره المعتادة مدخرات المؤسس، أو البرامج الحكومية، أو المستثمرون، لأن التمويل القائم على المبيعات يحتاج إلى نشاط قائم له مبيعات فعلية.
أنواع التمويل الإسلامي
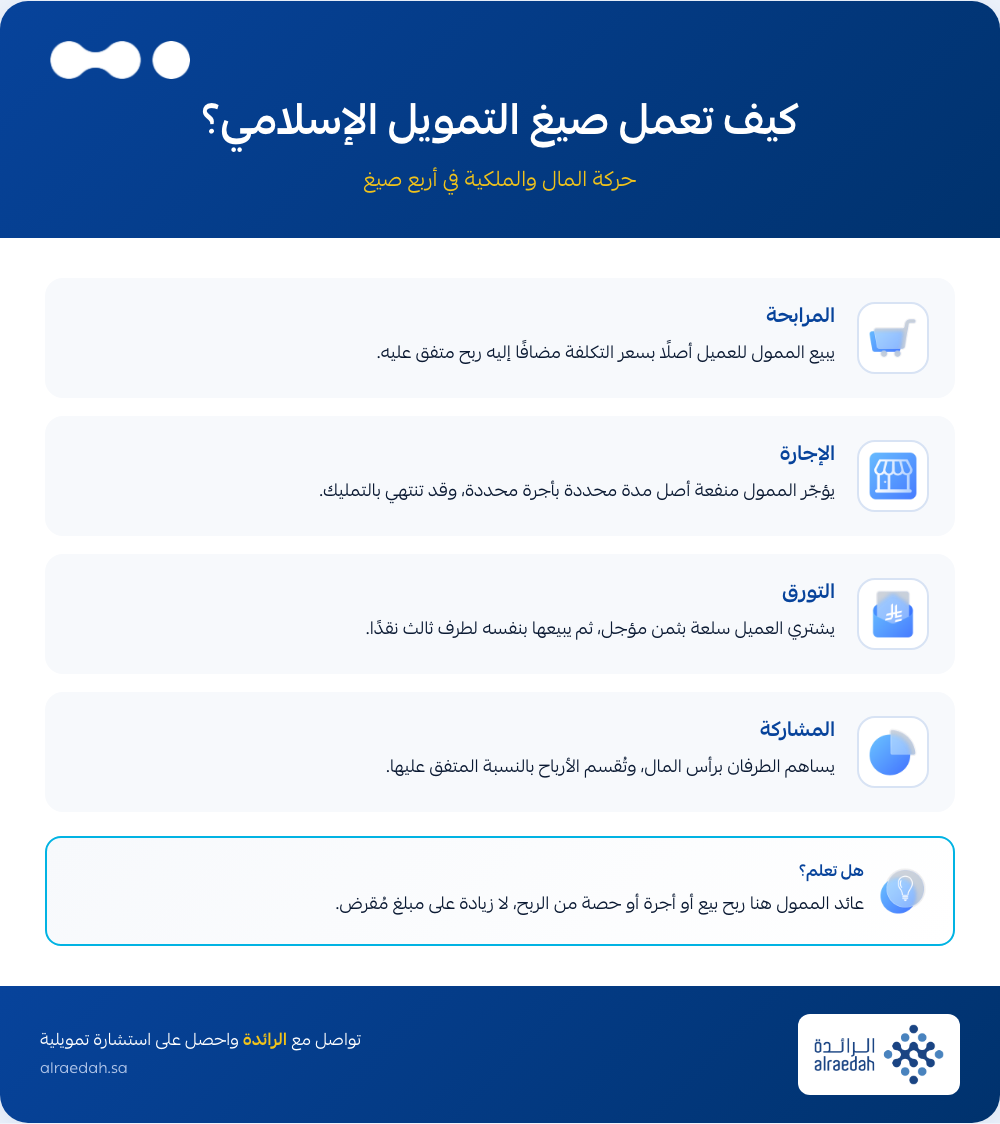
في التمويل الإسلامي يأتي عائد الممول من بيع أو إجارة أو مشاركة في الربح، لا من زيادة مشروطة على مبلغ مُقرض. ويعرّف البنك المركزي السعودي هذه الصيغ في إطار عمل إدارة المخاطر للبنوك والمصارف المتوافقة مع أحكام ومبادئ الشريعة، وهذه أشهرها بحسب تعريفاته:
| الصيغة | كيف تعمل | أين تُستخدم غالبًا |
|---|---|---|
| المرابحة | يبيع الممول للعميل أصلًا معيّنًا بسعر يساوي التكلفة مضافًا إليها هامش ربح متفق عليه، وقد يسبقها وعد من العميل بالشراء | شراء البضاعة والمعدات والسيارات |
| الإجارة | يؤجّر الممول منفعة أصل محدد مدة متفقًا عليها مقابل أجرة محددة، وفي الإجارة المنتهية بالتمليك يقترن العقد بوعد بتمليك الأصل في نهاية المدة | المعدات والمركبات والعقار |
| التورق | يشتري الممول سلعة ويبيعها للعميل مرابحة بالأجل، ثم يبيعها العميل بنفسه لطرف ثالث بثمن حال ليحصل على السيولة | الحاجة إلى سيولة نقدية |
| المشاركة | يساهم الأطراف برأس المال في منشأة قائمة أو جديدة، وتُقسم الأرباح بالنسبة المتفق عليها، والخسائر بنسبة رأس مال كل طرف | المشروعات المشتركة |
| المضاربة | يقدّم طرف رأس المال ويقدّم الآخر العمل، ويُقسم الربح بالنسبة المتفق عليها، ويتحمل صاحب المال الخسارة ما لم تكن بتعدٍّ أو تقصير من المضارب | الاستثمار وإدارة الأموال |
أما الصكوك فهي شهادات تمثّل ملكية نسبة شائعة في أصول عينية أو مجموعة من الأصول، وهي أداة لتمويل المشروعات والجهات الكبيرة وللاستثمار، لا منتجًا تطلبه منشأة من جهة تمويل.
ولكل صيغة عقدها وبنوده، وتجد شرح بنود العقد وأنواعه في عقود التمويل. وعلى صعيد الرائدة للتمويل، تنشر صفحة أسعار المنتجات أن نسبة المرابحة السنوية تبدأ من 10%.
أنواع التمويل التي يرخّصها البنك المركزي السعودي
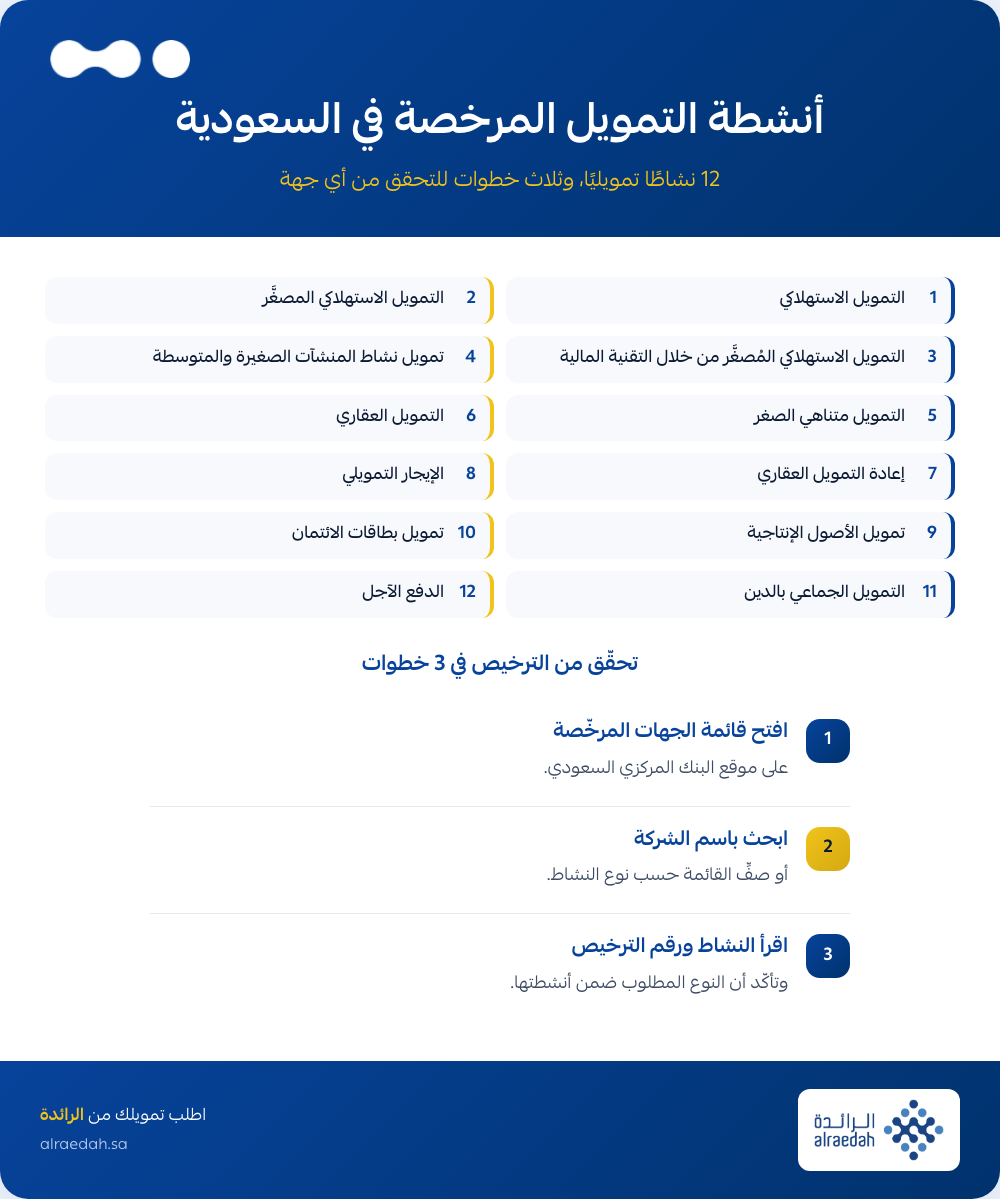
يرخّص البنك المركزي السعودي لشركات التمويل 12 نشاطًا تمويليًا، وكل شركة مرخّصة لأنشطة محددة منها فقط. هذه الأنشطة بأسمائها كما تظهر في قائمة الجهات المرخّصة في 13 أكتوبر 2026، مع معنى كل منها باختصار:
| النشاط كما تسمّيه القائمة | معناه باختصار |
|---|---|
| التمويل الاستهلاكي | تمويل الأفراد لحاجاتهم الشخصية |
| التمويل الاستهلاكي المصغَّر | تمويل استهلاكي بمبالغ صغيرة |
| التمويل الاستهلاكي المُصغَّر من خلال التقنية المالية | التمويل الاستهلاكي المصغَّر عبر التطبيقات والمنصات الرقمية |
| تمويل نشاط المنشآت الصغيرة والمتوسطة | تمويل المنشآت لأغراض التشغيل والتوسع |
| التمويل متناهي الصغر | تمويل بمبالغ صغيرة جدًا |
| التمويل العقاري | تمويل شراء العقار |
| إعادة التمويل العقاري | سداد تمويل عقاري قائم بتمويل جديد، وهي صورة من صور إعادة التمويل |
| الإيجار التمويلي | تملّك الممول الأصل وتأجيره للمستفيد |
| تمويل الأصول الإنتاجية | تمويل الآلات والمعدات التي تُستخدم في الإنتاج |
| تمويل بطاقات الائتمان | إصدار بطاقات ائتمان يُسدَّد رصيدها لاحقًا |
| التمويل الجماعي بالدين | تمويل منشأة من عدة مموّلين عبر منصة إلكترونية |
| الدفع الآجل | الشراء الآن والسداد لاحقًا على دفعات |
وتظهر في القائمة نفسها أنشطة مساندة ليست تمويلًا، هي الوساطة الرقمية وتسجيل عقود الإيجار التمويلي، وشركاتها مصنّفة تحت «شركات النشاطات المساندة للتمويل».
وأهمية التحقق أن الترخيص يحدد ما يحق للجهة تقديمه: فالشركة المرخّصة للتمويل الاستهلاكي وحده لا تقدّم تمويلًا لنشاط منشأة، والعكس صحيح. وللتحقق من ترخيص أي جهة تمويل ثلاث خطوات:
- افتح القائمة الرسمية: قائمة الجهات المرخّصة لنشاط التمويل على موقع البنك المركزي السعودي.
- ابحث باسم الشركة: أو صفِّ القائمة حسب «نوع النشاط».
- اقرأ نوع النشاط ورقم الترخيص: وتأكّد أن النوع المطلوب ضمن أنشطة الشركة.
مثال: تظهر شركة الرائدة للتمويل في القائمة برقم الترخيص 43/أ ش/201602، ومن أنشطتها تمويل نشاط المنشآت الصغيرة والمتوسطة. وللاطلاع على الشركات المرخّصة وطريقة المقارنة بينها، اقرأ عن شركات التمويل المعتمدة من مؤسسة النقد، والاسم الحالي للجهة الرقابية هو البنك المركزي السعودي.
أي نوع تمويل يناسب منشأتك؟ تمويل المنشآت من الرائدة
المنشأة القائمة التي تمر مبيعاتها عبر نقاط البيع أو التحويلات، أقرب أنواع التمويل لها تمويل رأس المال العامل أو تمويل التوسع من شركة تمويل. وهذا ما تقدّمه الرائدة للتمويل ضمن تمويل المنشات الصغيرة بصيغة متوافقة مع الشريعة، في ثلاثة منتجات:
| المنتج | نوعه حسب الأقسام السابقة | ما تنشره صفحة المنتج |
|---|---|---|
| تمويل نقاط البيع | رأس مال عامل يُسدَّد من المبيعات | سداد باستقطاع من مبيعات أجهزة نقاط البيع، ومبلغ يصل إلى 25 مليون ريال |
| تمويل بمبالغ متناهية الصغر | رأس مال عامل وتوسع بمبلغ صغير | من 20 ألف إلى 200 ألف ريال، لنشاط عمره 3 أشهر أو أكثر، دون قوائم مالية |
| تمويل الأقساط الشهرية | تمويل بدفعات شهرية ثابتة | سداد بأقساط شهرية، ومبلغ يصل إلى 25 مليون ريال |
الشروط باختصار: منشأة لها سجل تجاري، وعمر نشاطها 3 أشهر أو أكثر، ومبيعاتها عبر بطاقات نقاط البيع أو التحويلات البنكية منذ 3 أشهر أو أكثر، ولا تُحتسب المبيعات النقدية. والكفيل غير مطلوب في الأصل. ويُطلب كشف حساب بنكي من 6 إلى 12 شهرًا لتمويل نقاط البيع، و12 شهرًا لتمويل الأقساط الشهرية، والمنتجات غير مناسبة لمن تقل أعمارهم عن 18 عامًا.
أما أساس المبلغ، فهو كما تنشره صفحات المنتجات: «يعتمد تمويلنا على المبيعات الشهرية لنقاط البيع في منشأتك أو الحوالات الشهرية، ولا ننظر إلى المبيعات النقدية، نحن نموّلك من خلال إجمالي مبيعاتك بنسبة تبدأ من 20% وتصل إلى 50% من إجمالي إيرادك». ويتراوح التمويل من 20 ألف ريال إلى 25 مليون ريال، والمبلغ النهائي يُحدَّد بعد الدراسة الائتمانية لكل طلب.
والتكلفة كما في صفحة أسعار المنتجات المحدّثة في 1 أكتوبر 2026: نسبة مرابحة سنوية تبدأ من 10%، ورسوم إدارية 2.5% سنويًا بحد أدنى 7,500 ريال، تضاف إليها ضريبة القيمة المضافة 15%. ويتواصل مدير العلاقة مع صاحب الطلب خلال 48 ساعة بالعرض الأنسب، ويصل التمويل خلال 7 أيام عمل من اكتمال المستندات.
وللوضوح: الرائدة لا تموّل بدء نشاط تجاري جديد لم يبدأ البيع بعد، ومسار المؤسس في هذه المرحلة هو المصادر المذكورة في قسم المصدر أعلاه. وإن كانت المنشأة مؤسسة فردية، فالشروط والمستندات في دليل تمويل مؤسسة فردية.
الأسئلة الشائعة عن التمويل وأنواعه
هل يوجد فرق بين التمويل والقرض؟
نعم، يوجد فرق بين التمويل والقرض. القرض مال يُعطى ويُرد بمبلغه، أما التمويل فأوسع منه، ويقوم في الصيغ المتوافقة مع الشريعة على بيع أصل أو تأجيره بربح متفق عليه مسبقًا، مثل المرابحة والإجارة. لذلك يكون عائد الممول في هذه الصيغ ربح بيع أو أجرة، لا زيادة على مبلغ مُقرض.
ما هي أنواع القروض المتاحة في السعودية؟
أنواع القروض والتمويل المتاحة في السعودية تُقسَّم عادة حسب المستفيد: تمويل استهلاكي للأفراد، وتمويل عقاري، وتمويل لنشاط المنشآت الصغيرة والمتوسطة. ويرخّص البنك المركزي السعودي لشركات التمويل 12 نشاطًا تمويليًا، منها الإيجار التمويلي، وتمويل بطاقات الائتمان، والتمويل الجماعي بالدين، والدفع الآجل، وكل شركة مرخّصة لأنشطة محددة منها.
ما هي أهم أنواع القروض العامة؟
أهم أنواع القروض العامة تُعرف بمعيارين: المدة والغرض. فحسب المدة هناك قصير الأجل لأقل من سنة، ومتوسط الأجل من سنة إلى 3 سنوات، وطويل الأجل لأكثر من 3 سنوات، وفق تصنيف البنك المركزي السعودي. وحسب الغرض هناك تمويل رأس المال العامل، والأصول والمعدات، والتوسع، والعقار.
ما هو تعريف عقد التمويل؟
عقد التمويل هو العقد الذي تمنح بموجبه جهة التمويل المستفيد تمويلًا أو تسهيلًا ماليًا مماثلًا، أو تعده بمنحه، كما تعرّفه ضوابط التمويل الاستهلاكي الصادرة عن البنك المركزي السعودي. ويحدد العقد مبلغ التمويل وتكلفته وطريقة السداد وحقوق الطرفين، ويُبنى في الصيغ الشرعية على مرابحة أو إجارة أو تورق.
ما المقصود بالتمويل الجماعي؟
المقصود بالتمويل الجماعي أن تحصل منشأة على تمويل من عدد من المموّلين معًا عبر منصة إلكترونية، بدل جهة تمويل واحدة. وفي السعودية يرخّص البنك المركزي السعودي هذا النشاط باسم «التمويل الجماعي بالدين»، أي أن المنشأة تسدد المبلغ وعائده للمموّلين، ويمكن التحقق من ترخيص أي منصة في قائمة الجهات المرخّصة.
كيف أحصل على تمويل سريع؟
للحصول على تمويل سريع لمنشأة، يلزم أن يكون النشاط قائمًا منذ 3 أشهر أو أكثر، وأن تمر مبيعاته عبر نقاط البيع أو التحويلات، مع كشف حساب بنكي جاهز. ولدى الرائدة يصل العرض خلال 48 ساعة، والتمويل خلال 7 أيام عمل من اكتمال المستندات. والسرعة الفعلية تعتمد على دراسة الطلب لدى كل جهة.
بعد معرفة معنى التمويل وأنواعه، تبقى خطوتان: اختيار النوع الذي يطابق الحاجة ومدتها، ثم التأكد من ترخيص الجهة قبل التقديم.
إعداد: فريق الرائدة للتمويل. آخر تحديث: 13 أكتوبر 2026. أرقام الرائدة من صفحة أسعار المنتجات المحدّثة في 1 أكتوبر 2026 وصفحات المنتجات، وقائمة الأنشطة من صفحة الجهات المرخّصة لدى البنك المركزي السعودي كما ظهرت في 13 أكتوبر 2026. الشروط والمبالغ تقريبية، وتخضع للدراسة الائتمانية لكل طلب.