نعم، توجد قروض للنساء بدون كفيل في السعودية، وجهات عدة تقدّم دعم المشاريع الصغيرة للنساء بشروط الرجال نفسها: بنك التنمية الاجتماعية، وبرنامج كفالة، وشركات التمويل المرخصة. لكن ما يحسم طلبك ليس الكفيل، بل إثبات النشاط: وثيقة عمل حر، أو سجل تجاري، أو كشف حساب بمبيعات فعلية.
هنا تجدين الجهات في جدول واحد، وشروط كل جهة ومستنداتها ومبالغها، ومسارك إن كنتِ بلا وظيفة، أو تعملين من المنزل، أو تملكين منشأة. كل شرط ومبلغ من الصفحة الرسمية للجهة بتاريخ 7 أكتوبر 2026، وشروط الرائدة من أسعارها المحدثة في 1 أكتوبر 2026.
هل يوجد قروض للنساء بدون كفيل في السعودية؟ الجواب والشرط الذي يهم
نعم، يوجد تمويل للنساء بدون كفيل، لكنه لا يأتي من كل جهة ولا يناسب كل وضع. لم نجد في الصفحات الرسمية التي راجعناها منتجًا لتمويل المشاريع موجهًا للنساء فقط: المرأة تتقدم بشروط المنتج نفسها المطبقة على الرجل، وصفحات منتجات بنك التنمية الاجتماعية تذكر المرأة ضمن فئاتها المستهدفة.
والفرق بين الجهات في الكفيل: منتجات بنك التنمية الاجتماعية تشترط ضمانًا مقبولًا لدى البنك، وكفيلًا لغير الموظفة الحكومية في الغالب، أما شركات التمويل القائمة على المبيعات فلا تشترط كفيلًا في الأصل، لكنها تطلب نشاطًا له مبيعات موثقة. فالسؤال الحاسم: هل تستطيعين إثبات نشاطك؟
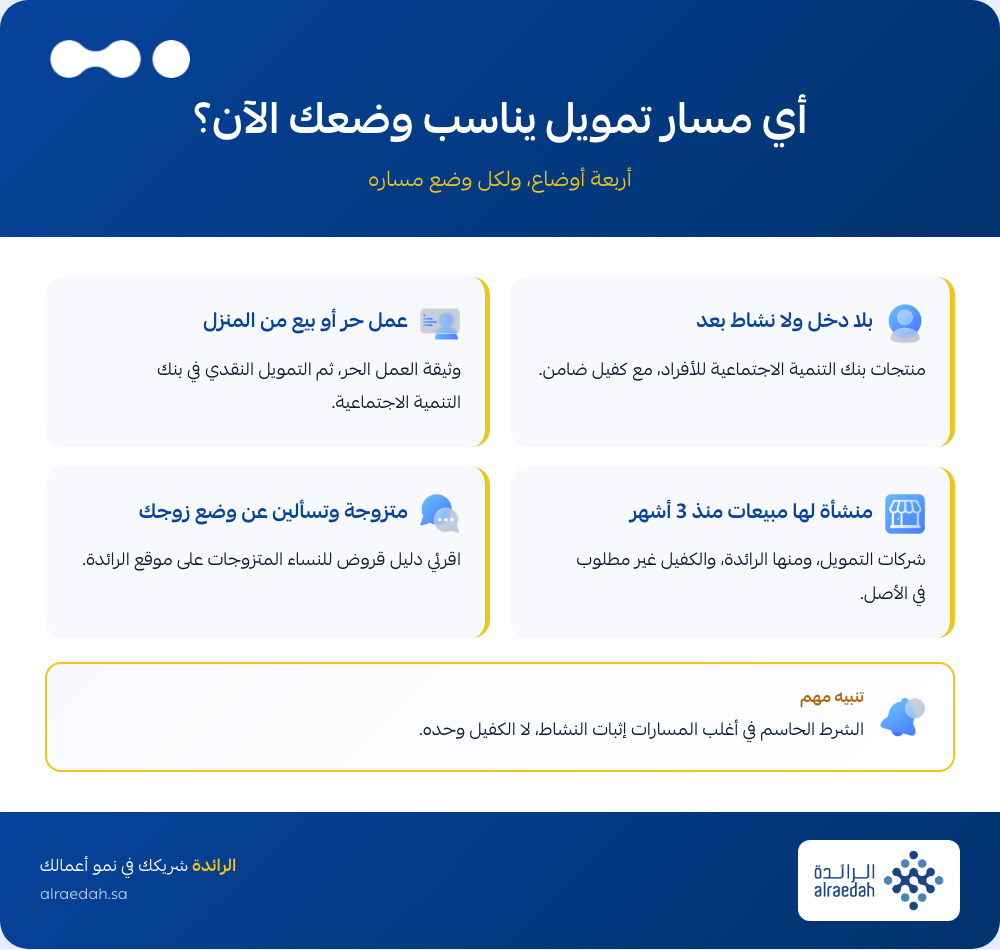
أي مسار يناسبك؟
- بلا دخل ولا نشاط بعد: ابدئي بقسم «تمويل للعاطلين بدون كفيل» أدناه.
- تعملين بوثيقة عمل حر أو تبيعين من المنزل: اقرئي قسم شروط قرض العمل الحر، ثم قسم تمويل ربات البيوت.
- تملكين منشأة لها مبيعات بالبطاقات أو التحويلات منذ 3 أشهر أو أكثر: انتقلي إلى قسم شروط الرائدة.
- متزوجة وتسألين هل يؤثر وضع زوجك: اقرئي دليل قروض للنساء المتزوجات.
دعم المشاريع الصغيرة للنساء: الجهات الخمس في جدول واحد
خمس جهات تقدم تمويلًا أو ضمانًا لمشروعك، ولكل منها شرطها الأساسي وموقفها من الكفيل. وإن كنتِ تبحثين عن دعم المشاريع الصغيرة بدون كفيل، فعمود الكفيل في الجدول يبيّن متى يُطلب ومتى لا يُطلب، ولمثال على مبلغ محدد اقرئي عن تمويل 50 ألف بدون كفيل. والأرقام الحكومية في الجدول كما ظهرت على الصفحات الرسمية بتاريخ 7 أكتوبر 2026:
| الجهة | لمن | المبلغ | الكفيل | الشرط الأساسي | الصفحة الرسمية |
|---|---|---|---|---|---|
| بنك التنمية الاجتماعية: تمويل الأفراد | صاحبة وثيقة عمل حر (التمويل النقدي)، أو مبتدئة في العمل الحر (البطاقات البنكية) | التمويل النقدي حتى 200,000 ريال على 40 شهرًا، برسوم إدارية لا تتجاوز 13 ألف ريال تُخصم من المبلغ. والبطاقات البنكية حتى 48,000 ريال. (كما هو منشور بتاريخ 7 أكتوبر 2026) | يشترط البنك «وجود أحد الضمانات المقبولة لدى البنك»، وتطلب قائمة المتطلبات كفالة شخصية من ربة المنزل والطالبة والمتسببة وموظفة القطاع الخاص | وثيقة عمل حر سارية وحساب بنكي مرتبط بها، والعمر من 18 إلى 60 عامًا | التمويل النقدي في بنك التنمية الاجتماعية |
| بنك التنمية الاجتماعية: تمويل المنشآت | تمويل رواد الأعمال: سعودية تملك المشروع بالكامل وعمر سجلها التجاري لا يتجاوز 12 شهرًا. وتمويل سيولة: منشأة عمر سجلها 12 شهرًا أو أكثر ومبيعاتها السنوية لا تتجاوز 40 مليون ريال | رواد الأعمال من 50,000 إلى 500,000 ريال، بمدة تصل إلى 9 سنوات وسماح يصل إلى 12 شهرًا، ورسوم إدارية 9% ورسوم خدمة سنوية 2%. وتمويل سيولة حتى 500 ألف ريال. (كما هو منشور بتاريخ 7 أكتوبر 2026) | مطلوب: كفيل أو كفيلان بضمان استقطاع من الراتب، على ألا يقل صافي راتب الكفيل عن 10,000 ريال | في تمويل رواد الأعمال: التفرغ للمشروع، ودورة تدريبية لدى جهة شريكة، ومقابلة شخصية | تمويل رواد الأعمال في بنك التنمية الاجتماعية |
| برنامج كفالة | منشأة تطلب تمويلًا من جهة تمويل متعاونة مع البرنامج، وتحتاج الجهة إلى ضمان | حسب الجهة الممولة. وفي منتج كفالة الاعتيادي يصل الضمان إلى 80% من قيمة التمويل (كما هو منشور بتاريخ 7 أكتوبر 2026) | كفالة ضمان تقدّمه للجهة الممولة، وليست قرضًا. أما الكفيل الشخصي فحسب سياسة الجهة الممولة | تقديم الطلب للجهة الممولة مباشرة أو عبر بوابة التمويل، وهي تحيل طلب الضمان إلى كفالة | منتج كفالة الاعتيادي |
| شركات التمويل المرخصة | منشأة قائمة تحتاج إلى تمويل تجاري | حسب الشركة والمنتج | حسب سياسة كل شركة | أن تكون الشركة مرخصة من البنك المركزي السعودي، فتحققي من ترخيصها قبل التقديم | شركات التمويل المعتمدة من مؤسسة النقد |
| الرائدة للتمويل | صاحبة منشأة بسجل تجاري، عمر نشاطها 3 أشهر أو أكثر، ومبيعاتها عبر البطاقات أو التحويلات | من 20,000 ريال إلى 25 مليون ريال، بنسبة تبدأ من 20% وتصل إلى 50% من إجمالي الإيراد كما تنشر صفحات المنتجات | غير مطلوب في الأصل | العمر 18 عامًا أو أكثر، وكشف حساب بنكي من 6 إلى 12 شهرًا | التفاصيل والروابط في القسم التالي |
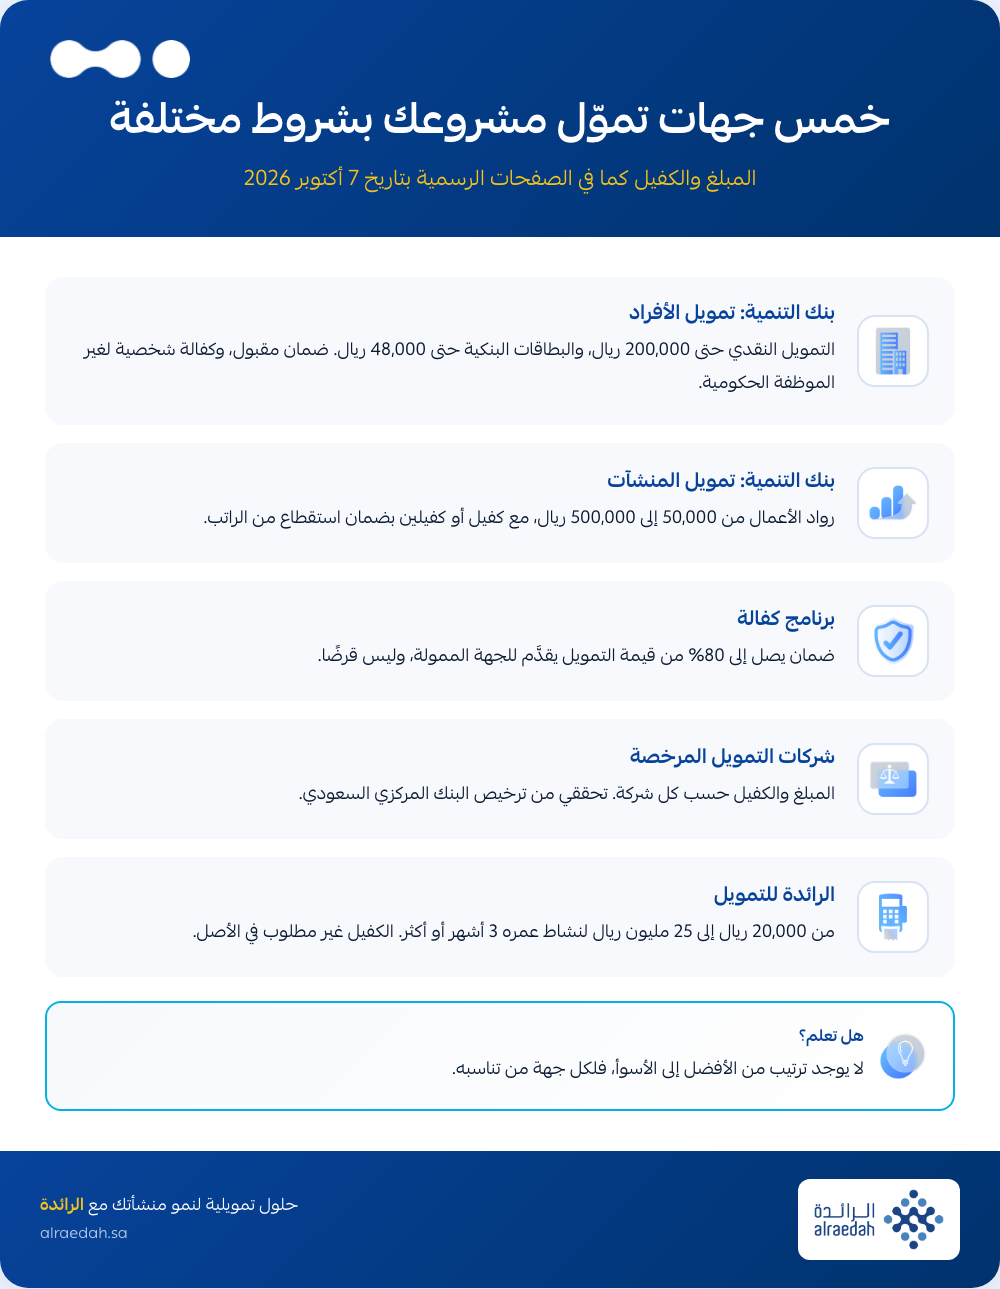
الجدول لا يرتب الجهات من الأفضل إلى الأسوأ: بنك التنمية يناسب من تبدأ مشروعها ولديها كفيل أو ضمان مقبول، وكفالة تناسب المنشأة التي يطلب بنكها ضمانًا، وشركات التمويل تناسب المنشأة القائمة التي تحتاج إلى سيولة دون كفيل. وإن كنتِ ما زلتِ تختارين فكرة مشروعك، فاقرئي عن المشاريع التي تدعمها ريادة للنساء وأفكار المشاريع المناسبة لها.
تمويل بدون كفيل لصاحبة المنشأة: شروط الرائدة والمبلغ
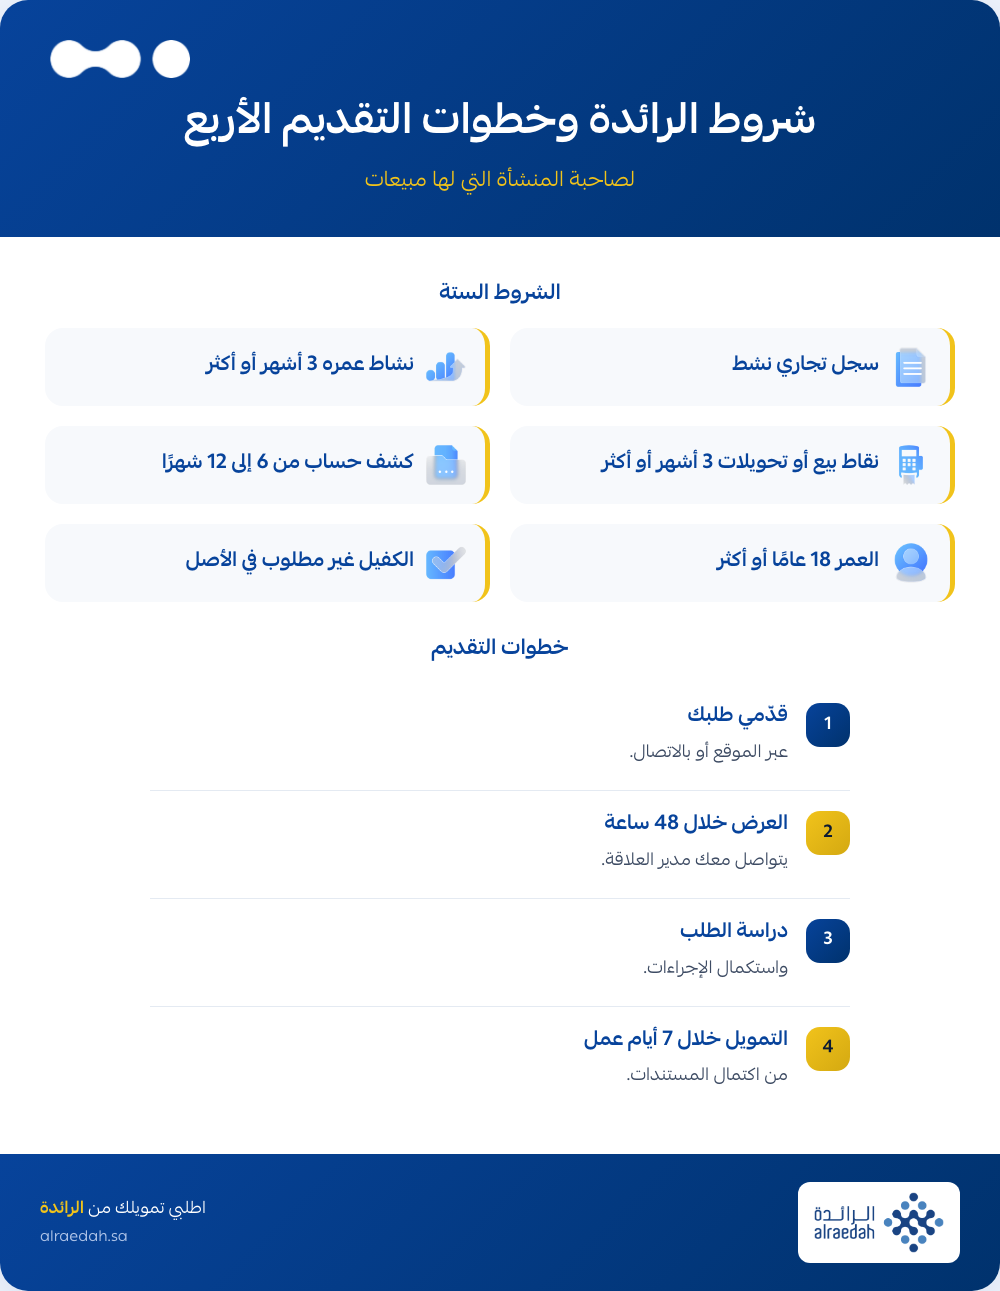
إن كنتِ تملكين منشأة لها مبيعات، فهذا هو المسار الأقرب إلى التمويل بدون كفيل. وهو يناسب من تبحث عن توفير سيولة مالية بدون كفيل لمحل أو مشغل أو متجر قائم. تقدم الرائدة للتمويل، المرخصة من البنك المركزي السعودي، تمويلًا متوافقًا مع أحكام الشريعة للمنشآت القائمة، والمنشآت التي تملكها نساء تتقدم بالشروط نفسها، دون برنامج منفصل. وهذه شروط الرائدة للتمويل كما هي منشورة:
- سجل تجاري نشط: وتجدين تفاصيل هذا الشرط في دليل تمويل سجل تجاري.
- عمر النشاط 3 أشهر أو أكثر.
- جهاز نقاط بيع نشط منذ 3 أشهر أو أكثر، أو مبيعات عبر التحويلات.
- كشف حساب بنكي من 6 إلى 12 شهرًا: وهو 12 شهرًا لتمويل الأقساط الشهرية.
- العمر 18 عامًا أو أكثر.
- الكفيل غير مطلوب في الأصل: وقد تطلب الدراسة الائتمانية متطلبات إضافية في حالات محددة، فاسألي مدير العلاقة عن وضع منشأتك قبل توقيع العقد.
كم المبلغ؟ تنشر صفحات منتجات الرائدة أساس المبلغ بهذا النص: «يعتمد تمويلنا على المبيعات الشهرية لنقاط البيع في منشأتك أو الحوالات الشهرية، ولا ننظر إلى المبيعات النقدية، نحن نموّلك من خلال إجمالي مبيعاتك بنسبة تبدأ من 20% وتصل إلى 50% من إجمالي إيرادك». أي أن المبلغ نسبة من إيرادك عبر البطاقات والحوالات، لا رقم ثابت، والمبلغ النهائي تحدده الدراسة الائتمانية لكل طلب.
ولكل حالة منتجها: تمويل نقاط البيع يبدأ من 20,000 ريال ويصل إلى 25 مليون ريال، ويُسدَّد باستقطاع يومي تبدأ نسبته من 10% من مبيعات البطاقات، أو بأقساط شهرية إن اخترتِها. وتمويل بمبالغ متناهية الصغر من 20,000 إلى 200,000 ريال لنشاط عمره 3 أشهر أو أكثر، دون قوائم مالية أو كفيل كما تنشر صفحة المنتج.
أما التكلفة، فنسبة المرابحة السنوية تبدأ من 10%، وتُضاف رسوم إدارية 2.5% سنويًا بحد أدنى 7,500 ريال، ثم ضريبة القيمة المضافة 15%، بحسب صفحة الأسعار المحدثة في 1 أكتوبر 2026. ويصلك العرض خلال 48 ساعة، والتمويل خلال 7 أيام عمل من اكتمال المستندات.
هل تنطبق عليك شروط الرائدة؟
افتحي كل سؤال وطابقي وضع منشأتك مع الخيار الأقرب
1. هل لمنشأتك سجل تجاري نشط؟
✔ نعم، وبياناته مؤكدة لهذا العام: تستوفين شرط السجل.
✖ لا، أعمل بوثيقة عمل حر فقط: مسارك الآن منتج العمل الحر في بنك التنمية الاجتماعية، أو إصدار سجل تجاري ثم التقديم.
2. منذ متى يعمل نشاطك؟
✔ 3 أشهر أو أكثر: تستوفين شرط عمر النشاط.
✖ أقل من 3 أشهر: لستِ مؤهلة بعد. وجّهي مبيعاتك إلى نقاط البيع أو التحويلات، وعودي بعد إكمال 3 أشهر.
3. كيف يدفع لك عملاؤك؟
✔ بالبطاقات عبر جهاز نقاط بيع نشط منذ 3 أشهر أو أكثر، أو بتحويلات بنكية: مبيعاتك تُحتسب في تقدير المبلغ.
⚠ جزء كبير من مبيعاتك نقدي: يمكنك التقديم، لكن المبيعات النقدية لا تُحتسب، فيقل المبلغ المقدَّر.
✖ كل مبيعاتك نقدية: لا يوجد أساس لتقدير التمويل حاليًا.
4. هل لديك كشف حساب بنكي للنشاط؟
✔ من 6 إلى 12 شهرًا: يكفي لتمويل نقاط البيع، ولتمويل الأقساط الشهرية 12 شهرًا.
✖ لا يوجد حساب منفصل للنشاط: افتحي حسابًا للنشاط ومرّري مبيعاتك عبره قبل التقديم.
5. هل عمرك 18 عامًا أو أكثر؟
✔ نعم: تستوفين شرط العمر.
✖ لا: المنتجات غير موجهة لمن تقل أعمارهم عن 18 عامًا.
6. هل تحتاجين إلى كفيل؟
✔ لا في الأصل: الكفيل غير مطلوب في الأصل، والقرار يُبنى على مبيعات منشأتك وكشف حسابها.
النتيجة: إذا كانت إجاباتك الست من الخيارات الخضراء، فأنتِ مؤهلة مبدئيًا للتقديم.
النتيجة تقديرية وغير ملزمة، والقرار النهائي والمبلغ يحددهما التقييم الائتماني لمنشأتك.
شروط قرض العمل الحر للنساء: ماذا يطلب بنك التنمية الاجتماعية فعليًا
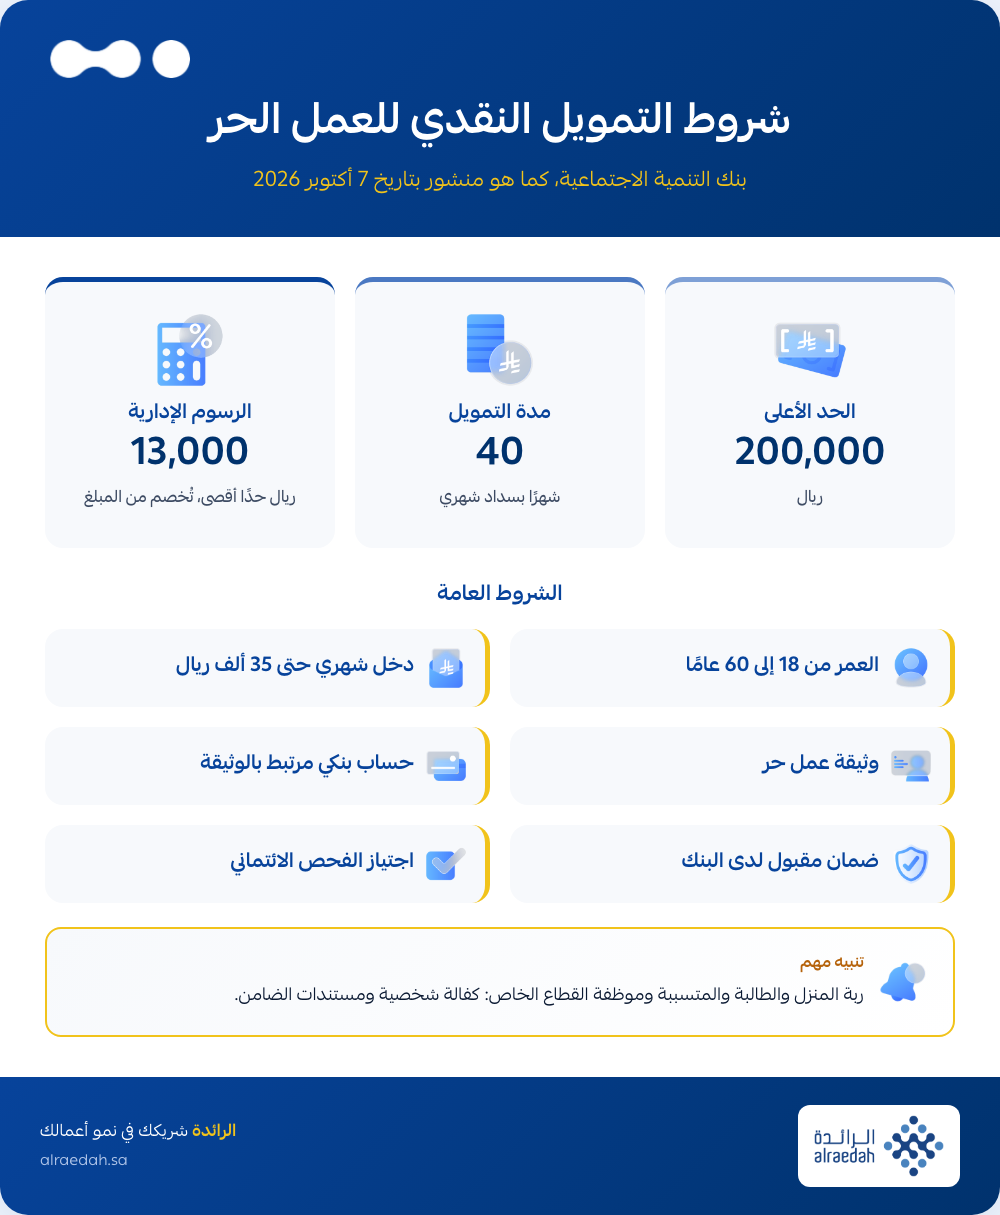
قرض العمل الحر هو منتج «التمويل النقدي» في بنك التنمية الاجتماعية، وتتقدم له المرأة بشروط الرجل نفسها. وهو لممارسي العمل الحر، ويصل إلى 200,000 ريال، على 40 شهرًا، بسداد شهري، ورسوم إدارية لا تتجاوز 13 ألف ريال تُخصم من مبلغ التمويل. والتقديم إلكتروني بالكامل.
ويشمل التمويل ستة مسارات: مهن التنمية الريفية، والمهن العقارية، ومهن الحرف اليدوية، وتوصيل الطلبات، والمهن المحاسبية، ومهن الخدمات التخصصية. أما الشروط العامة المنشورة في تبويب الشروط فهي:
- ألا يقل عمر المتقدمة عن 18 عامًا ولا يزيد عن 60 عامًا.
- ألا يتجاوز دخلها الشهري 35 ألف ريال.
- وثيقة عمل حر.
- حساب عمل حر بنكي مرتبط بالوثيقة نفسها.
- وجود أحد الضمانات المقبولة لدى البنك.
- اجتياز الفحص الائتماني بنجاح.
هل يحتاج قرض العمل الحر إلى كفيل؟ يختلف ذلك حسب وضعك. قائمة متطلبات الموظفة الحكومية لا تذكر كفيلًا، لكن الشروط العامة تشترط أحد الضمانات المقبولة لدى البنك. أما موظفة القطاع الخاص وربة المنزل والطالبة والمتسببة، فتطلب منهن القائمة «تقديم ضمان كفالة شخصية مع المستندات الرسمية والمالية الخاصة بالضامن». فاسألي البنك عن الضمان المقبول في حالتك قبل التقديم.
وثيقة العمل الحر نفسها تصدر من منصة العمل الحر، وشروطها كما تنشرها المنصة: أن تكوني سعودية، وعمرك 18 عامًا فما فوق، ولكِ حساب مفعّل في أبشر، وألا تكوني صاحبة سجل تجاري. ولا توجد رسوم حاليًا على إصدارها، وقد تُفرض مستقبلًا، وتسري سنة من تاريخ الإصدار. وتتيح لحاملتها فتح حساب بنكي تجاري واستخدام نقاط البيع الرقمية. وفئة الحرف اليدوية تتطلب ترخيصًا من وزارة الثقافة.
وحين تمر مبيعاتك عبر نقاط البيع الرقمية أو التحويلات 3 أشهر، وتصدرين سجلًا تجاريًا، يُفتح لكِ مسار شركات التمويل أيضًا، وهو المسار الذي لا يشترط كفيلًا في الأصل.
تمويل للعاطلين بدون كفيل: ما هو متاح فعلًا لمن لا دخل لها
إن لم يكن لكِ دخل ولا نشاط، فلن تجدي تمويلًا بدون كفيل في المنتجات المنشورة التي راجعناها. شركات التمويل والبنوك تموّل مقابل دخل أو مبيعات، ومنتجات بنك التنمية الاجتماعية للأفراد تطلب من ربة المنزل والطالبة والمتسببة كفيلًا ضامنًا ومستنداته.
ومع وجود كفيل، هذه منتجات البنك التي تناسب من لا وظيفة لها:
- تمويل الأسرة: للأسر محدودة الدخل، من 18 ألف إلى 100 ألف ريال على 4 سنوات، دون رسوم إدارية. والمتقدمة مطلقة أو أرملة أو زوجة مهجورة تعول طفلًا أو أكثر، وألا يزيد دخل رب الأسرة الشهري عن 14,500 ريال.
- تمويل كنف: للأرامل والمطلقات من 25 إلى 55 سنة، دون اشتراط معالين، وبدخل شهري لا يزيد عن 8,000 ريال، من 18,000 إلى 30,000 ريال على 4 سنوات.
- البطاقات البنكية للعمل الحر: للمبتدئة في العمل الحر بعد إصدار الوثيقة، حتى 48,000 ريال على سنتين، برسوم إدارية لا تتجاوز 4,000 ريال.
هذه الأرقام كما هو منشور بتاريخ 7 أكتوبر 2026، وتمويل الأسرة وكنف تمويل اجتماعي لاحتياجات الأسرة لا للمشروع.
هل تستطيع المرأة أخذ قرض من بنك التسليف؟ نعم، فبنك التسليف هو الاسم القديم لبنك التنمية الاجتماعية، ومنتجاته غير مقصورة على الرجال، والشرط هو شرط المنتج نفسه. وللمطلقة التي تبحث عن قرض بدون كفيل، فتمويل كنف موجه لها، لكن صفحته تطلب كفيلًا من غير الموظفة.
والرائدة لا تموّل الأفراد ولا بدء النشاط من الصفر، بل المنشآت القائمة التي لها مبيعات. فأسرع طريق إلى تمويل بلا كفيل أن تبدئي البيع بوثيقة أو سجل وتستقبلي المدفوعات إلكترونيًا، كما في القسم التالي.
تمويل ربات البيوت والعمل من المنزل: من البيع إلى الأهلية في 3 أشهر
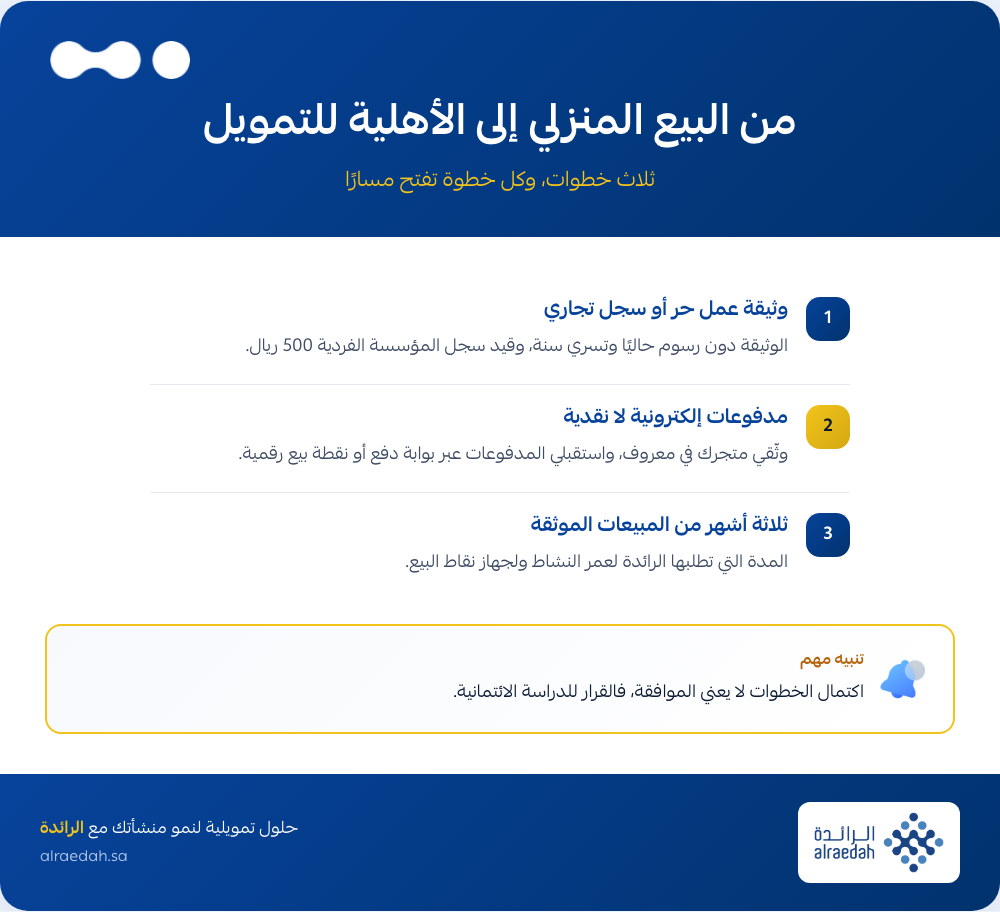
ثلاث خطوات تنقل البائعة من المنزل من «غير مؤهلة» إلى «مؤهلة» لتمويل قائم على المبيعات. وهي الإجابة العملية لمن تبحث عن تمويل ربات البيوت:
- وثيقة عمل حر أو سجل تجاري: الوثيقة دون رسوم حاليًا وتسري سنة. والسجل التجاري للمؤسسة الفردية رسوم قيده 500 ريال، والمشتركون الجدد في الغرفة التجارية معفون من رسومها 3 سنوات، وتجدين التفاصيل في رسوم السجل التجاري. وإن اخترتِ السجل، فاقرئي عن تمويل مؤسسة فردية لأنه الشكل الأقرب لمشروع البيت.
- توثيق المتجر واستقبال المدفوعات إلكترونيًا: وثّقي متجرك الإلكتروني في منصة معروف، ولم تكن المنصة متاحة عند كتابة هذا الدليل في 7 أكتوبر 2026، فتحققي من خطوات التسجيل عليها. واستقبلي المدفوعات عبر بوابة دفع أو نقطة بيع رقمية، لا نقدًا، ليبقى لكل بيعة أثر في حسابك البنكي.
- ثلاثة أشهر من المبيعات الموثقة: وهي المدة التي تطلبها الرائدة لعمر النشاط ولجهاز نقاط البيع.
وكل خطوة تفتح مسارًا: الوثيقة تفتح منتج العمل الحر في بنك التنمية الاجتماعية بشروطه وضماناته، والسجل مع 3 أشهر من مبيعات البطاقات أو التحويلات يفتح شركات التمويل، ومنها التمويل بمبالغ متناهية الصغر لدى الرائدة. لكن اكتمال الخطوات لا يعني الموافقة، فالقرار للدراسة الائتمانية.
وإن كنتِ من الأسر المنتجة، فوثيقة العمل الحر في فئتها تتطلب شهادة الأسر المنتجة من بنك التنمية الاجتماعية، وتجدين المزيد عن دعم الاسر المنتجة في دليل مستقل. وإن كنتِ ما زلتِ تختارين النشاط، فراجعي مثالًا كاملًا بالأرقام في دليل مشروع عبايات من المنزل.
المستندات المطلوبة وخطوات التقديم
المستندات تختلف بين المسار الحكومي ومسار شركات التمويل، فجهّزي ملف المسار الذي يناسبك فقط.
قرض العمل الحر في بنك التنمية الاجتماعية (من تبويب المتطلبات):
- وثيقة عمل حر سارية.
- رقم الآيبان للحساب البنكي المخصص للعمل الحر والمرتبط بالوثيقة.
- للموظفة: شهادة تعريف بالراتب، ولموظفة القطاع الخاص شهادة مدد وأجور من التأمينات الاجتماعية أيضًا.
- لموظفة القطاع الخاص وربة المنزل والطالبة والمتسببة: ضمان كفالة شخصية ومستندات الضامن.
تمويل الرائدة:
- سجل تجاري ساري.
- هوية المالكة أو الملاك.
- كشف حساب بنكي للنشاط من 6 إلى 12 شهرًا.
- تقرير المبيعات.
- خطاب طلب التمويل.
- عقد التأسيس، إذا كان النشاط شركة.
وخطوات التقديم المنشورة لدى الرائدة أربع: قدّمي طلبك عبر الموقع أو بالاتصال، ثم يتواصل معك مدير العلاقة خلال 48 ساعة بالعرض الأنسب، ثم دراسة الطلب واستكمال الإجراءات، ثم يصل التمويل خلال 7 أيام عمل من اكتمال المستندات.
الأسئلة الشائعة عن قروض النساء بدون كفيل
ما هي القروض المتاحة للنساء بدون كفيل؟
القروض المتاحة للنساء بدون كفيل هي في الغالب تمويل المنشآت القائم على المبيعات لدى شركات التمويل المرخصة، مثل الرائدة التي لا تشترط كفيلًا في الأصل لمنشأة عمر نشاطها 3 أشهر أو أكثر. أما منتجات بنك التنمية الاجتماعية فتشترط ضمانًا مقبولًا لدى البنك، وتطلب كفيلًا من غير الموظفة الحكومية.
هل تستطيع المرأة أخذ قرض من بنك التسليف؟
نعم، تستطيع المرأة أخذ قرض من بنك التسليف، واسمه الحالي بنك التنمية الاجتماعية، فمنتجاته تذكر المرأة ضمن فئاتها المستهدفة وتطبق عليها شروط المنتج نفسه. ففي قرض العمل الحر مثلًا: وثيقة عمل حر، وعمر من 18 إلى 60 عامًا، ودخل شهري لا يتجاوز 35 ألف ريال، وضمان مقبول لدى البنك.
كيف أحصل على تمويل وأنا بلا وظيفة وبدون كفيل؟
الحصول على تمويل وأنتِ بلا وظيفة وبدون كفيل غير متاح في المنتجات المنشورة التي راجعناها، فبنك التنمية الاجتماعية يطلب كفيلًا ضامنًا من ربة المنزل والمتسببة، وشركات التمويل تموّل المنشآت التي لها مبيعات. والطريق العملي أن تبدئي نشاطًا بوثيقة عمل حر، وتستقبلي مدفوعاتك إلكترونيًا 3 أشهر على الأقل.
ما هي الأوراق المطلوبة لقرض المرأة؟
الأوراق المطلوبة لقرض المرأة تختلف حسب الجهة. ففي قرض العمل الحر لدى بنك التنمية الاجتماعية: وثيقة عمل حر سارية، ورقم آيبان الحساب المرتبط بها، وتعريف بالراتب للموظفة، ومستندات الكفيل لغير الموظفة. ولدى الرائدة: سجل تجاري، وهوية المالكة، وكشف حساب من 6 إلى 12 شهرًا، وتقرير المبيعات.
ما هي المشاريع التي تدعمها ريادة للنساء؟
المشاريع التي تدعمها ريادة للنساء لم نتمكن من التحقق من قائمتها، لأن موقع ريادة لم يكن متاحًا عند كتابة هذا الدليل في 7 أكتوبر 2026، فراجعيها على موقعه مباشرة. أما المسارات المنشورة في قرض العمل الحر الحكومي فتشمل مهن التنمية الريفية، والمهن العقارية، والحرف اليدوية، وتوصيل الطلبات، والمهن المحاسبية، والخدمات التخصصية.
ما هي شروط قرض العمل الحر للنساء؟
شروط قرض العمل الحر للنساء هي شروط منتج التمويل النقدي في بنك التنمية الاجتماعية نفسها: عمر من 18 إلى 60 عامًا، ودخل شهري لا يتجاوز 35 ألف ريال، ووثيقة عمل حر، وحساب بنكي مرتبط بها، وأحد الضمانات المقبولة لدى البنك، واجتياز الفحص الائتماني. ويصل التمويل إلى 200,000 ريال على 40 شهرًا.
إذا كانت لمنشأتك مبيعات بالبطاقات أو التحويلات منذ 3 أشهر أو أكثر، فخطوتك التالية تقديم الطلب ومعرفة عرضك خلال 48 ساعة.
إعداد: فريق الرائدة للتمويل. آخر تحديث: 7 أكتوبر 2026، وهو تاريخ جلب الأرقام من مصادرها. المصادر: صفحات منتجات بنك التنمية الاجتماعية، وبرنامج كفالة، ومنصة العمل الحر، وخدمات وزارة التجارة، وصفحة أسعار الرائدة المحدثة في 1 أكتوبر 2026. الشروط والمبالغ تقريبية، وتخضع للدراسة الائتمانية لكل طلب.