
تقرير معلومات السوق
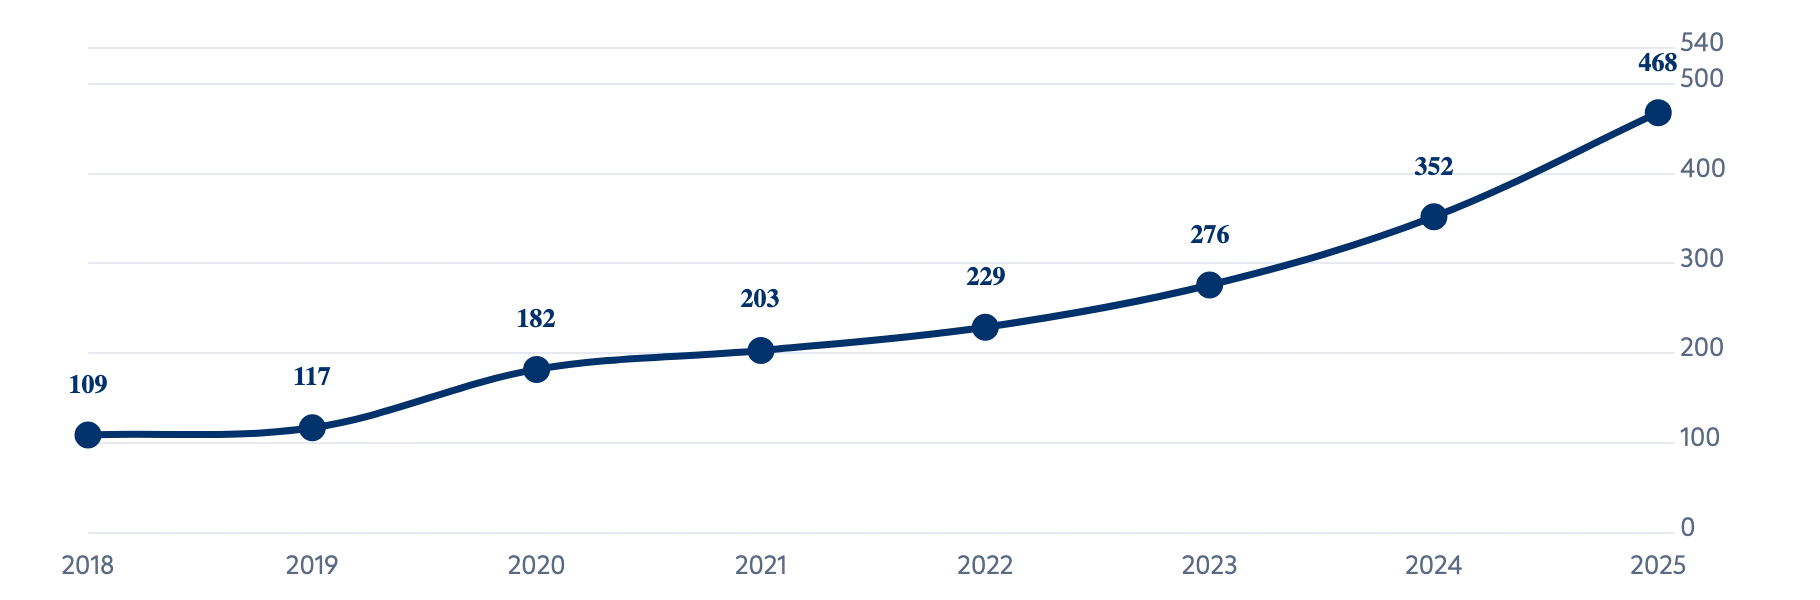
ارتفع رصيد التمويل القائم للمنشآت الصغيرة والمتوسطة في المملكة العربية السعودية من 109 مليارات ريال في عام 2018 إلى 468 مليار ريال في عام 2025، بمعدل نمو سنوي مركب بلغ 23.2%. ويتتبع هذا التقرير تطور سوق تمويل المنشآت خلال ثماني سنوات: من يقدم التمويل، وإلى أي فئات من المنشآت يذهب، وكيف تغيرت ميزانيات شركات التمويل وربحيتها، وما تكشفه بيانات نقاط البيع عن الإنفاق الاستهلاكي الذي تعمل فيه هذه المنشآت.
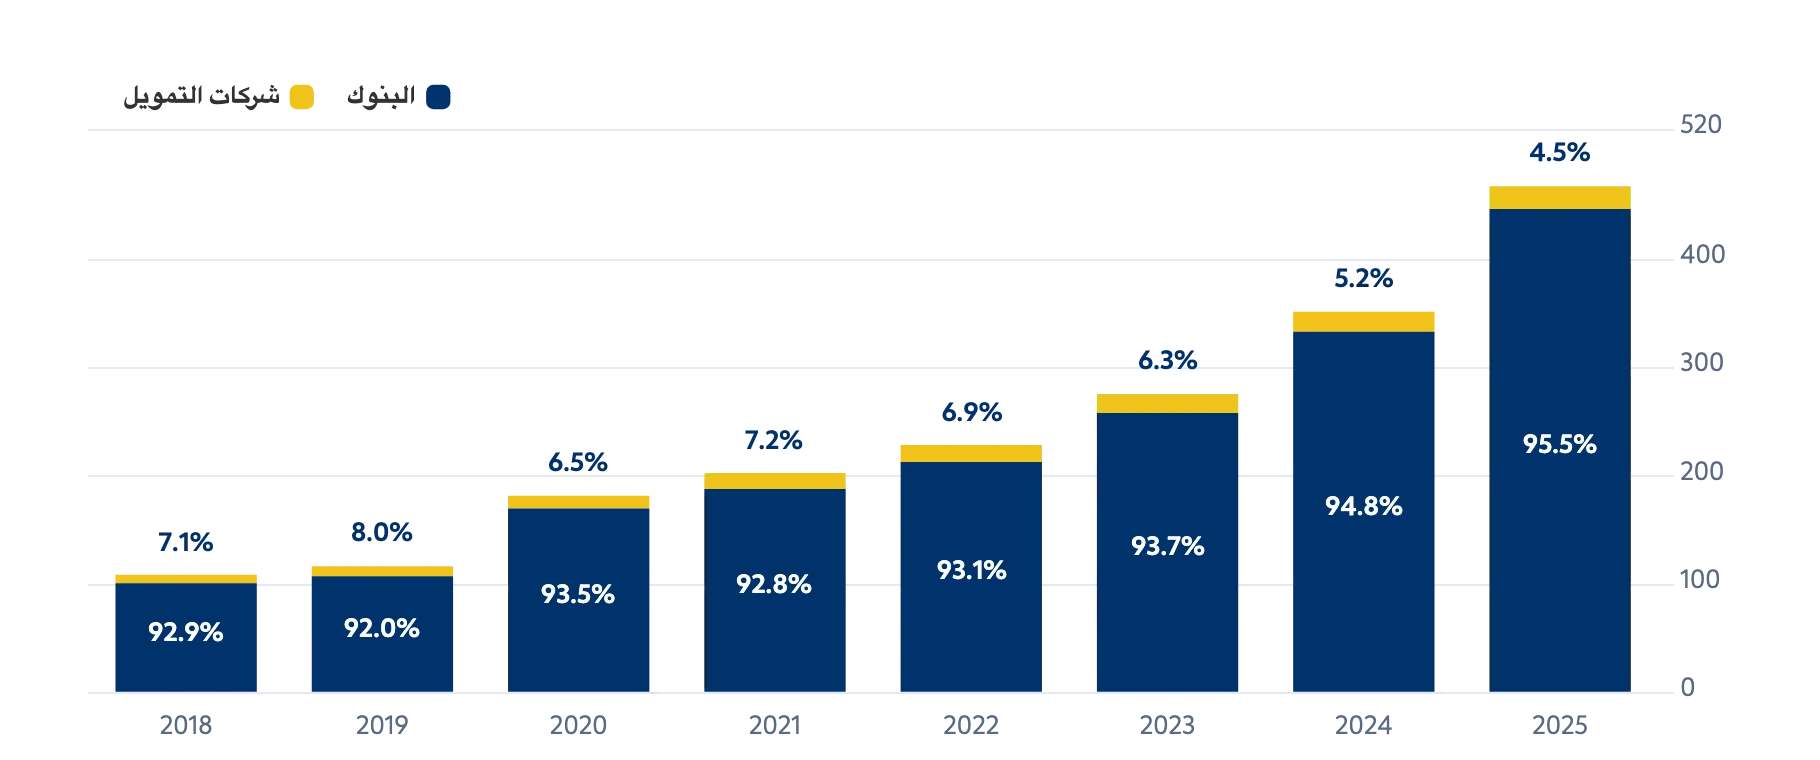
تشير النتائج إلى سوق تضاعف حجمه أكثر من أربع مرات، لكن البنوك استحوذت على الجزء الأكبر من هذا النمو حتى بلغت حصتها 95.5% في 2025. وفي المقابل، أنهت شركات التمويل عام 2025 بأرباح قياسية بلغت 3.07 مليارات ريال، بينما واصل المستهلك السعودي توسيع إنفاقه عبر نقاط البيع إلى 707 مليارات ريال. ويكمل هذا التقرير تقرير نمو المنشآت الصغيرة والمتوسطة في السعودية 2026 الذي يتناول أعداد المنشآت وتوزيعها الإقليمي وحركتها بين فئات الحجم.
أبرز النتائج
-
468 مليار ريال
رصيد التمويل القائم للمنشآت الصغيرة والمتوسطة بنهاية 2025، مقارنةً بـ109 مليارات ريال في 2018، أي ارتفاع بنسبة 331% خلال سبع سنوات.
-
95.5% حصة البنوك
من تمويل المنشآت بنهاية 2025، مرتفعةً من 92.9% في 2018، مقابل 4.5% لشركات التمويل.
-
3.07 مليارات ريال
صافي دخل شركات التمويل في 2025، وهو رقم قياسي جديد بعد نمو 72.8% في 2024، مع عائد على حقوق الملكية بلغ 9.87%.
-
707 مليارات ريال
إجمالي مبيعات نقاط البيع في 2025، أي أكثر من ثلاثة أضعاف مستوى 2018، عبر نحو 11.5 مليار معاملة.
 468 مليار ريال
 95.5% حصة البنوك
 3.07 مليارات ريال
 707 مليارات ريال
الملخص التنفيذي
توسعت سوق تمويل المنشآت بوتيرة قوية، لكن هذا التوسع جاء غير متوازن بين مقدمي التمويل.
فالبنوك وسعت حضورها في شرائح المنشآت متناهية الصغر والصغيرة التي كانت مجال تخصص شركات التمويل، في حين أعادت شركات التمويل توجيه محافظها نحو المنشآت المتوسطة وحسّنت ربحيتها بشكل ملحوظ.
أما على جانب الطلب، فقد بلغ الإنفاق الاستهلاكي مرحلة نضج تتباطأ فيها وتيرة النمو مع استمرار التحول الرقمي في المدفوعات.
1. نمو سوق تمويل المنشآت الصغيرة والمتوسطة
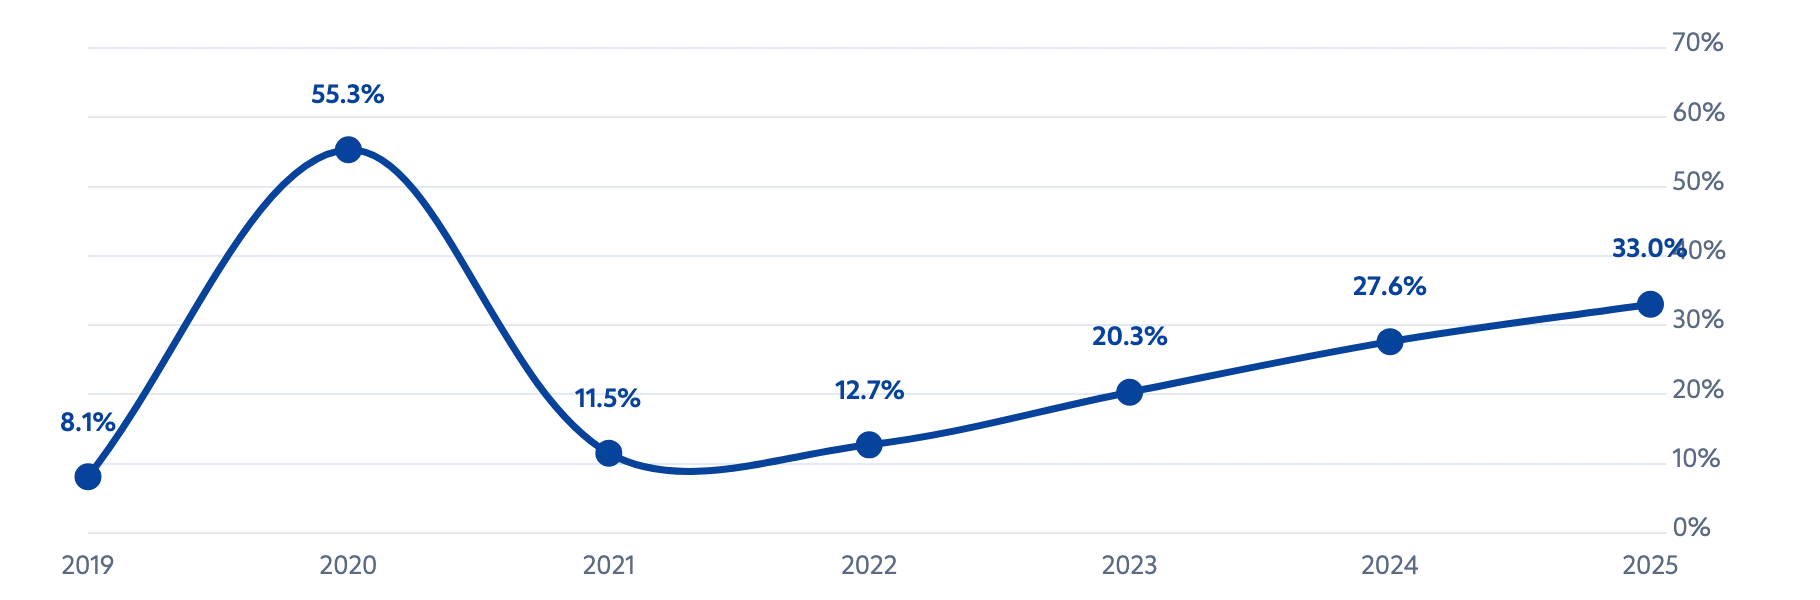
شهد سوق تمويل المنشآت الصغيرة والمتوسطة توسعًا بمعدل نمو سنوي مركب قدره 23.2% خلال سبع سنوات، ليرتفع الرصيد القائم من 109 مليارات ريال في 2018 إلى 468 مليار ريال في 2025. بدأ هذا النمو بطفرة ملحوظة في عام 2020 عندما قفز الرصيد بنسبة 55.3% مدفوعًا بمحفزات الجائحة، تلتها مرحلة استقرار نسبي في 2021 و2022 بنمو تراوح بين 11% و13%، ثم مرحلة تسارع متصاعدة بلغت 20.3% ثم 27.6% ثم 33.0% خلال 2023-2025.
ويشير هذا التسلسل إلى أن السوق دخل مرحلة نمو ذاتي مستدام، لعبت فيها برامج رؤية 2030، بما في ذلك كفالة وبنك المنشآت ومنشآت، دورًا محوريًا، في ظل مستهدف يرفع مساهمة المنشآت الصغيرة والمتوسطة في الناتج المحلي إلى 35%.
التمويلات القائمة للمنشآت في نهاية العام، 2018-2025 (مليار ريال)
معدل النمو السنوي للتمويلات القائمة، 2019-2025
البنوك مقابل شركات التمويل
نمت البنوك بوتيرة أسرع من شركات التمويل على مختلف الأصعدة، حيث استحوذت تدريجيًا على جزء كبير من الطلب الذي كانت تلبيه شركات التمويل سابقًا. فبعد أن كانت البنوك تمثل نحو 93% من السوق مقابل 7% لشركات التمويل في 2018، ارتفعت حصتها لتقترب من 96% في 2025، في حين تراجعت حصة شركات التمويل إلى نحو 4%. ومع ذلك، نمت محفظة شركات التمويل بالقيمة المطلقة 2.7 أضعاف لتبلغ 21.1 مليار ريال، بينما نمت محفظة البنوك 4.4 أضعاف لتبلغ 447 مليار ريال.
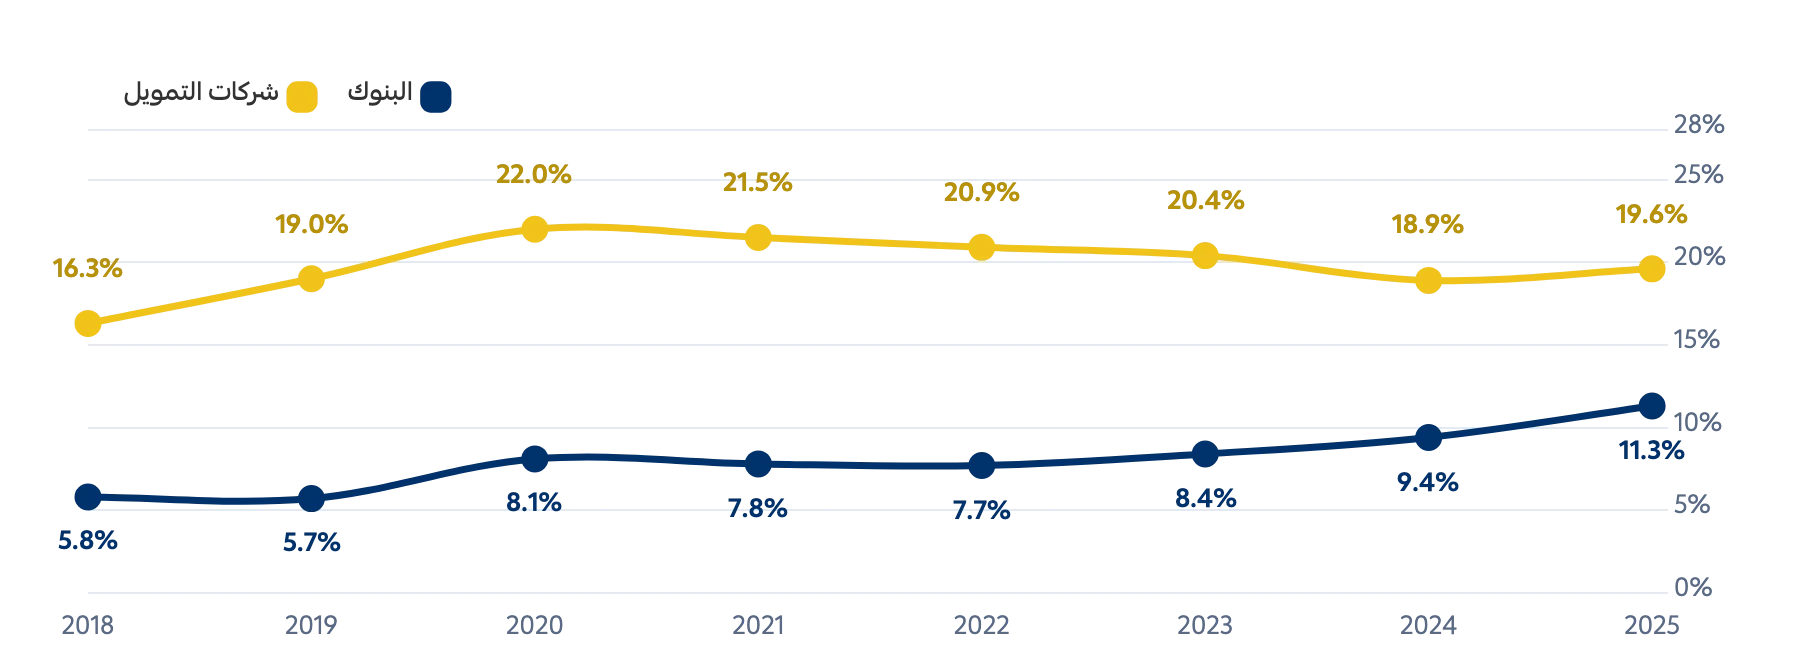
وعلى مستوى وزن المنشآت داخل محفظة كل قطاع، ارتفعت نسبة تمويل المنشآت من إجمالي محافظ البنوك من 5.8% في 2018 إلى 11.3% في 2025، متجاوزةً الهدف المرحلي لرؤية 2030 المتمثل في 10%. أما لدى شركات التمويل، فبلغت النسبة ذروتها عند 22% في 2020 ثم تراجعت إلى 19.6% في 2025. ويبقى الوصول إلى الهدف النهائي البالغ 20% من إجمالي محافظ التمويل يتطلب مزيدًا من التوسع.
تمويل المنشآت حسب مقدم الخدمة: القيمة والحصة السوقية، 2018-2025 (مليار ريال)
تمويل المنشآت كنسبة من إجمالي محفظة كل قطاع، 2018-2025
توزيع المحافظ التمويلية حسب حجم المنشأة
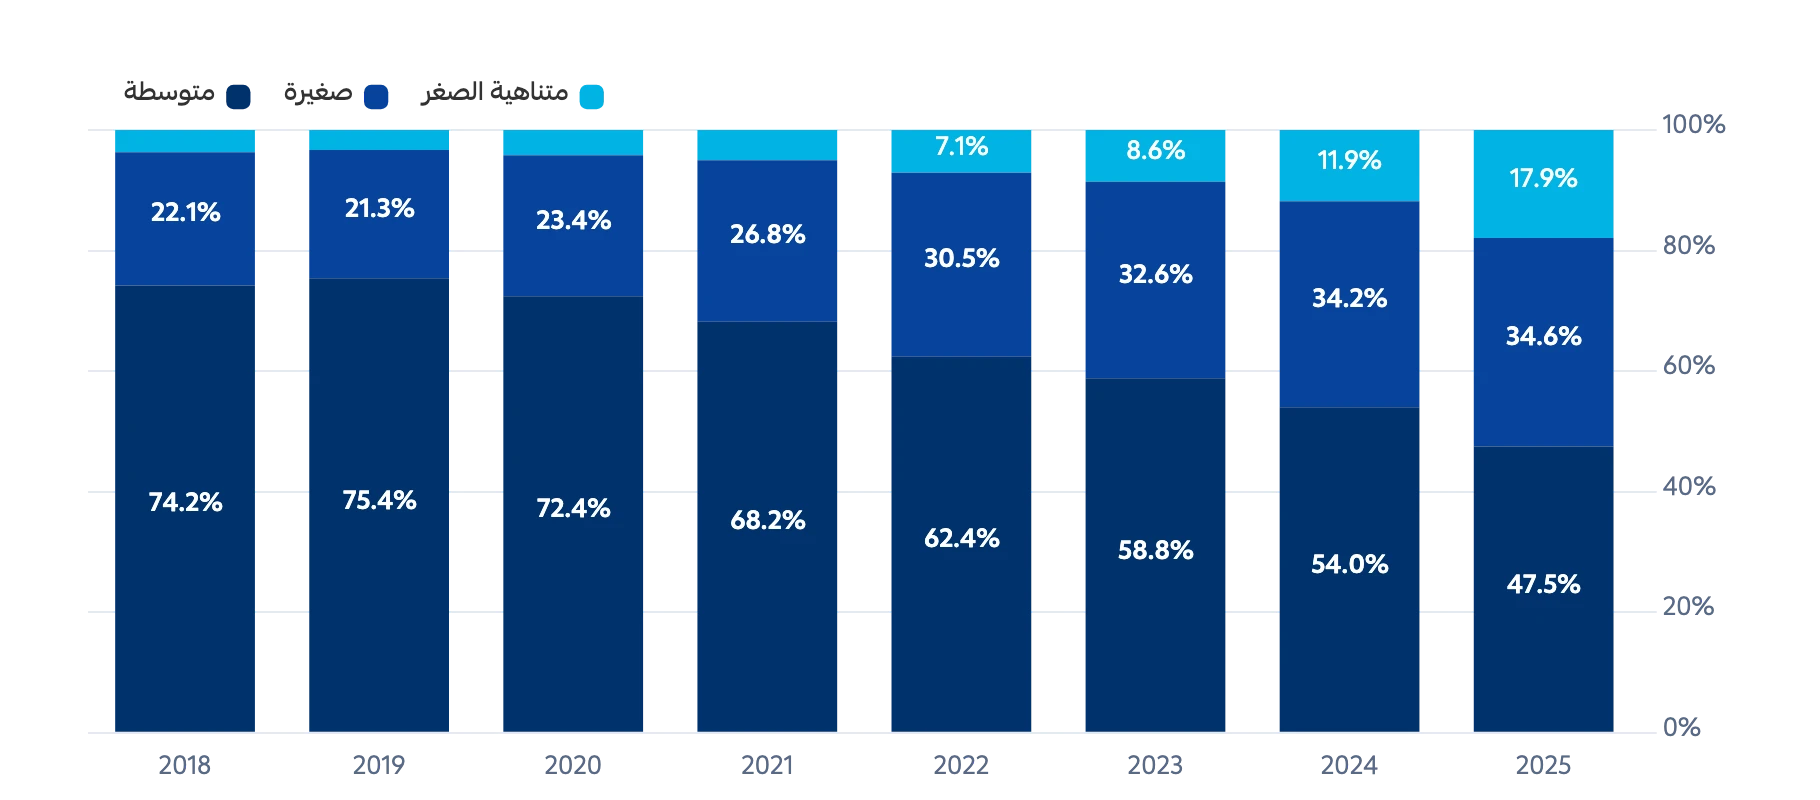
شهدت البنوك توسعًا ملحوظًا في السنوات الأخيرة داخل شريحة المنشآت الصغيرة والمتوسطة، وقد تركز هذا التوسع بشكل أكبر على المنشآت متناهية الصغر والصغيرة التي كان وصولها إلى التمويل البنكي محدودًا سابقًا. ففي عام 2018 كانت المنشآت متناهية الصغر لا تمثل سوى 3.7% من محفظة البنوك، لترتفع إلى 17.9% في 2025، في حين تراجعت حصة المنشآت المتوسطة من 74.2% إلى 47.5%، أي ما دون 50% للمرة الأولى.
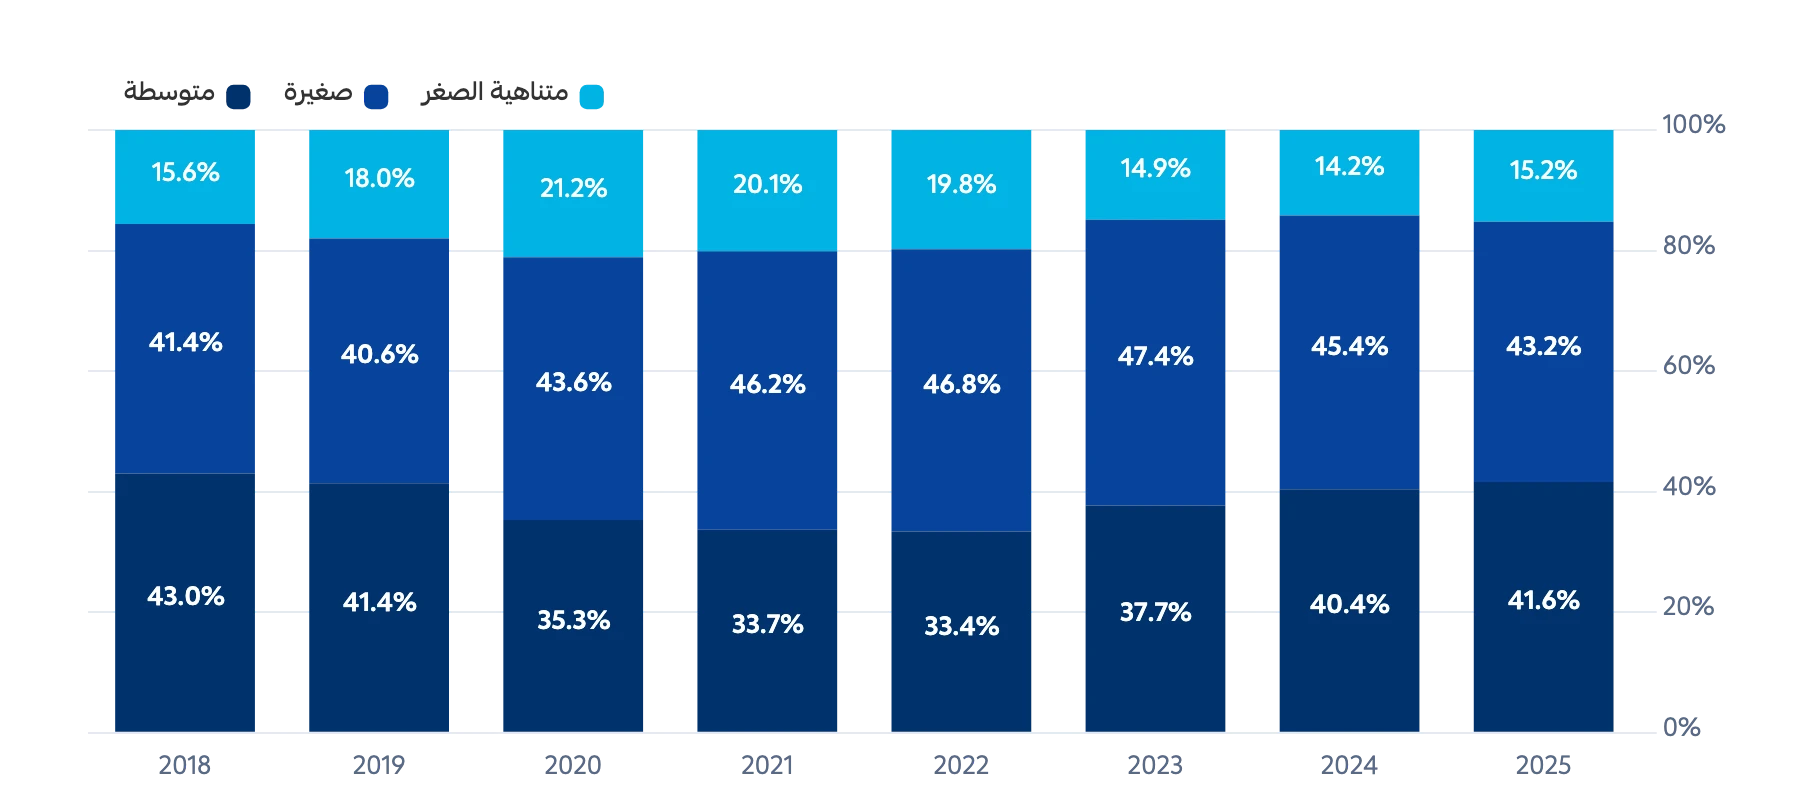
ومع تزايد دخول البنوك في هذه الشرائح، بدأت شركات التمويل بإعادة توجيه تركيزها تدريجيًا نحو المنشآت المتوسطة، حيث ارتدت حصتها من أدنى مستوياتها البالغة 33.4% في 2022 إلى 41.6% في 2025، بينما تراجعت حصة المنشآت متناهية الصغر لديها من ذروة 21.2% في 2020 إلى 15.2%.
البنوك: توزيع محفظة تمويل المنشآت حسب الحجم، 2018-2025
شركات التمويل: توزيع محفظة تمويل المنشآت حسب الحجم، 2018-2025
ماذا تعني هذه التحولات؟
يعكس تحرك البنوك نحو الشرائح الأصغر تغيرًا في طبيعة المنافسة داخل سوق تمويل المنشآت. فالشريحة التي كانت تُعد مجال تخصص شركات التمويل أصبحت اليوم ساحة منافسة مفتوحة، وهو ما يفسر تراجع الحصة السوقية لشركات التمويل رغم نمو محافظها بالقيمة المطلقة. وفي المقابل، يفتح تركيز شركات التمويل على المنشآت المتوسطة مجالًا لتمويلات أكبر حجمًا وأطول أجلًا، وهو ما تظهر نتائجه في مؤشرات الربحية التي يتناولها القسم التالي.
2. شركات التمويل: الميزانية العمومية والربحية
الميزانية العمومية
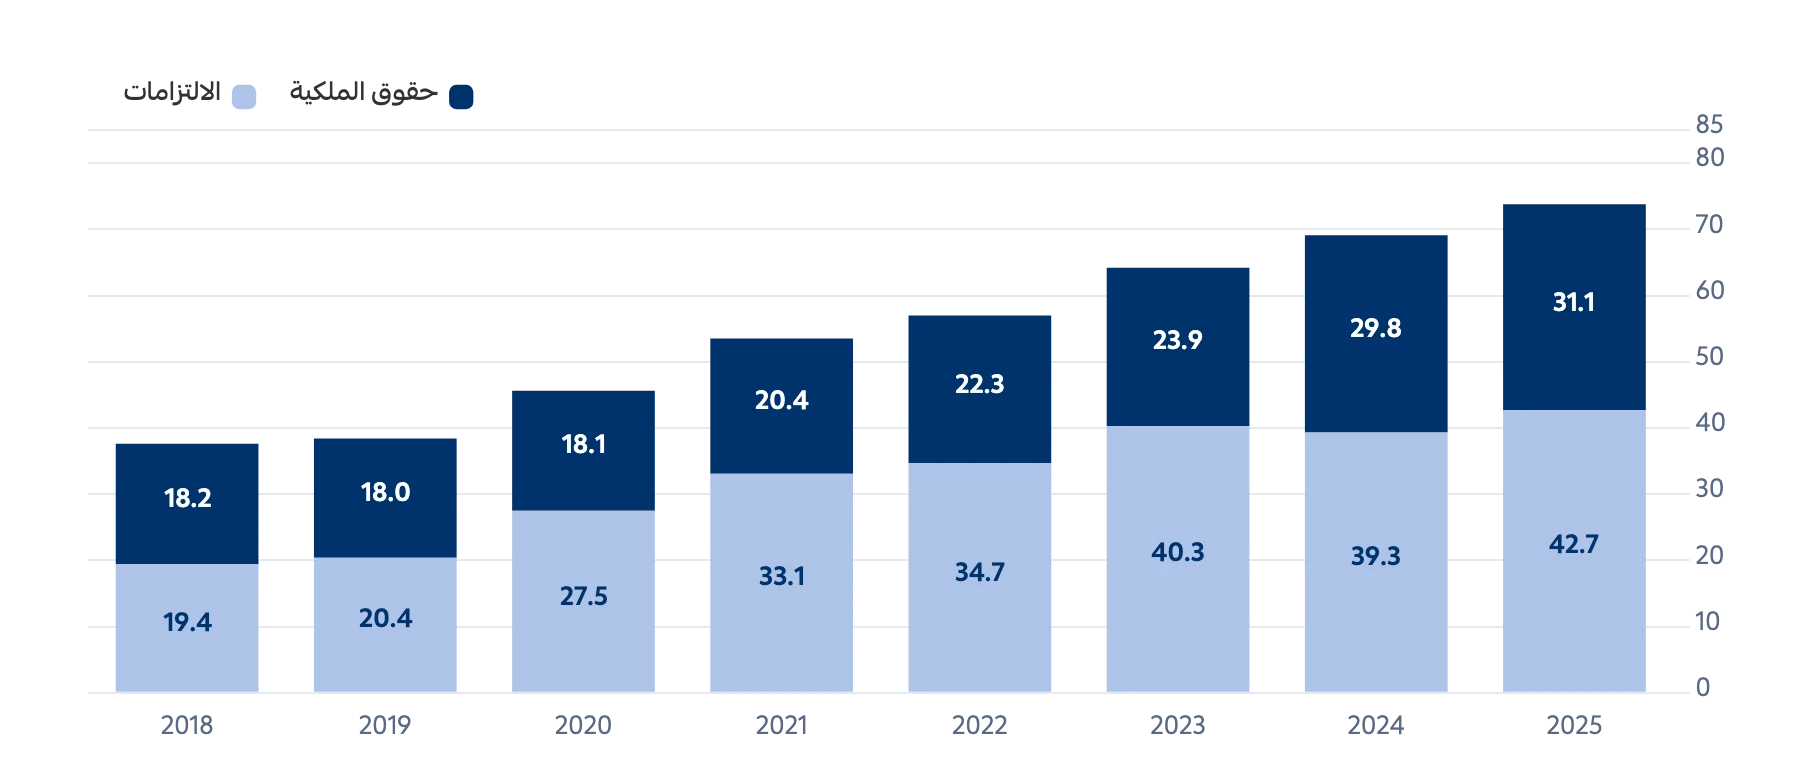
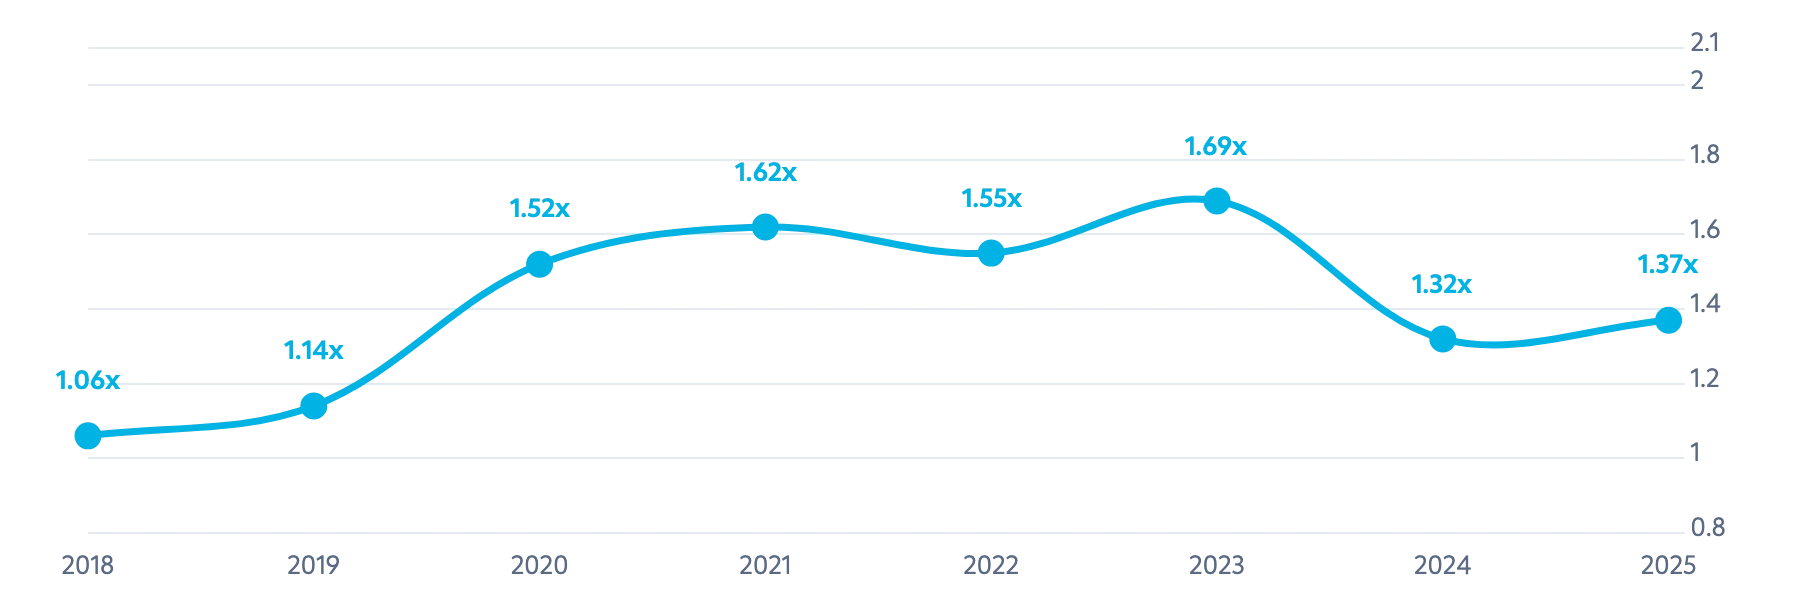
تضاعفت أصول شركات التمويل تقريبًا منذ عام 2018، من 37.7 مليار ريال إلى 73.8 مليار ريال في 2025، بمعدل نمو سنوي مركب بلغ 10.7%. والأهم من حجم النمو هو كيفية تمويله؛ ففي الفترة بين 2020 و2023 اعتمدت الشركات بشكل متصاعد على الالتزامات لتمويل توسعها، حتى باتت تمثل أكثر من 62% من إجمالي الأصول، وبلغت نسبة المديونية (الالتزامات إلى حقوق الملكية) ذروتها عند 1.69 ضعف في 2023.
غير أن المشهد بدأ يتغير اعتبارًا من 2024، إذ بدأت حقوق الملكية تستعيد ثقلها في تمويل الأصول، مدفوعةً بقوة الأرباح المحققة لا بزيادات في رأس المال، لتنخفض نسبة المديونية إلى 1.37 ضعف في 2025. ويشير ذلك إلى أن شركات التمويل تدخل مرحلة أكثر نضجًا وانتظامًا في هيكل ميزانياتها.
إجمالي الأصول: حقوق الملكية والالتزامات، 2018-2025 (مليار ريال)
نسبة المديونية (الالتزامات إلى حقوق الملكية)، 2018-2025
مؤشرات الربحية
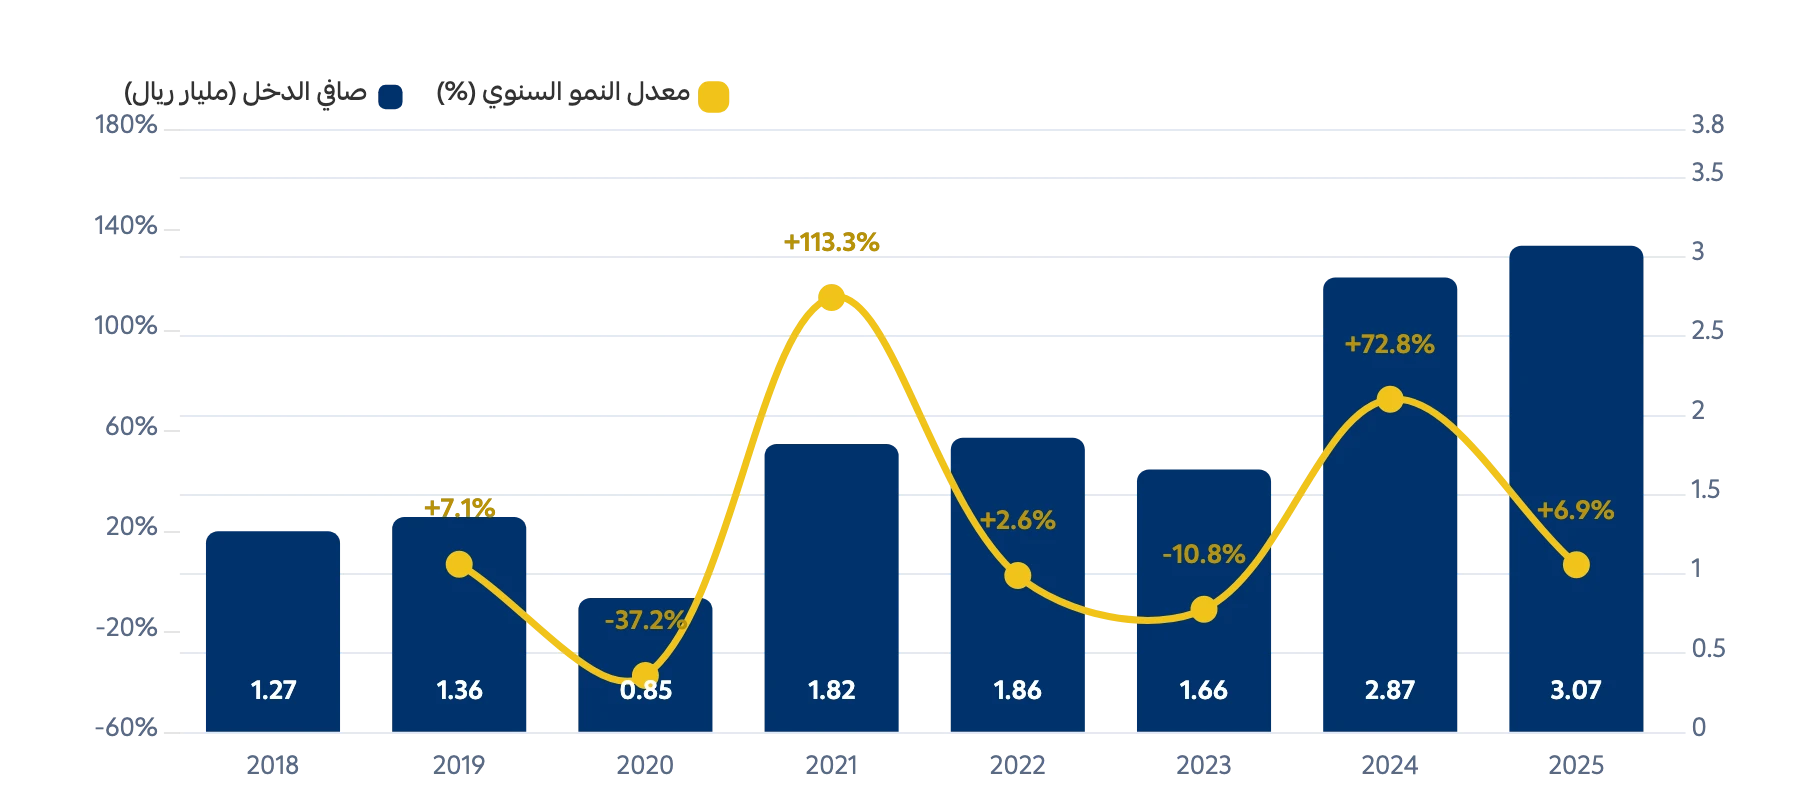
سجل صافي دخل شركات التمويل أشد تراجع له في عام 2020 عندما انخفض بنسبة 37.2% إلى 852 مليون ريال، قبل أن يتعافى بقوة في 2021 بنمو 113.3%. وبعد انتكاسة محدودة في 2023 (تراجع 10.8% إلى 1.66 مليار ريال)، حقق القطاع أعلى نمو سنوي له على الإطلاق في 2024 بنسبة 72.8% ليبلغ 2.87 مليار ريال. وقد واصل الأداء تحسنه في 2025 ليبلغ مستوى قياسيًا جديدًا عند 3.07 مليارات ريال، وهو ما يؤكد أن نتائج 2024 لم تكن استثنائية بل بداية لمرحلة ربحية مستدامة.
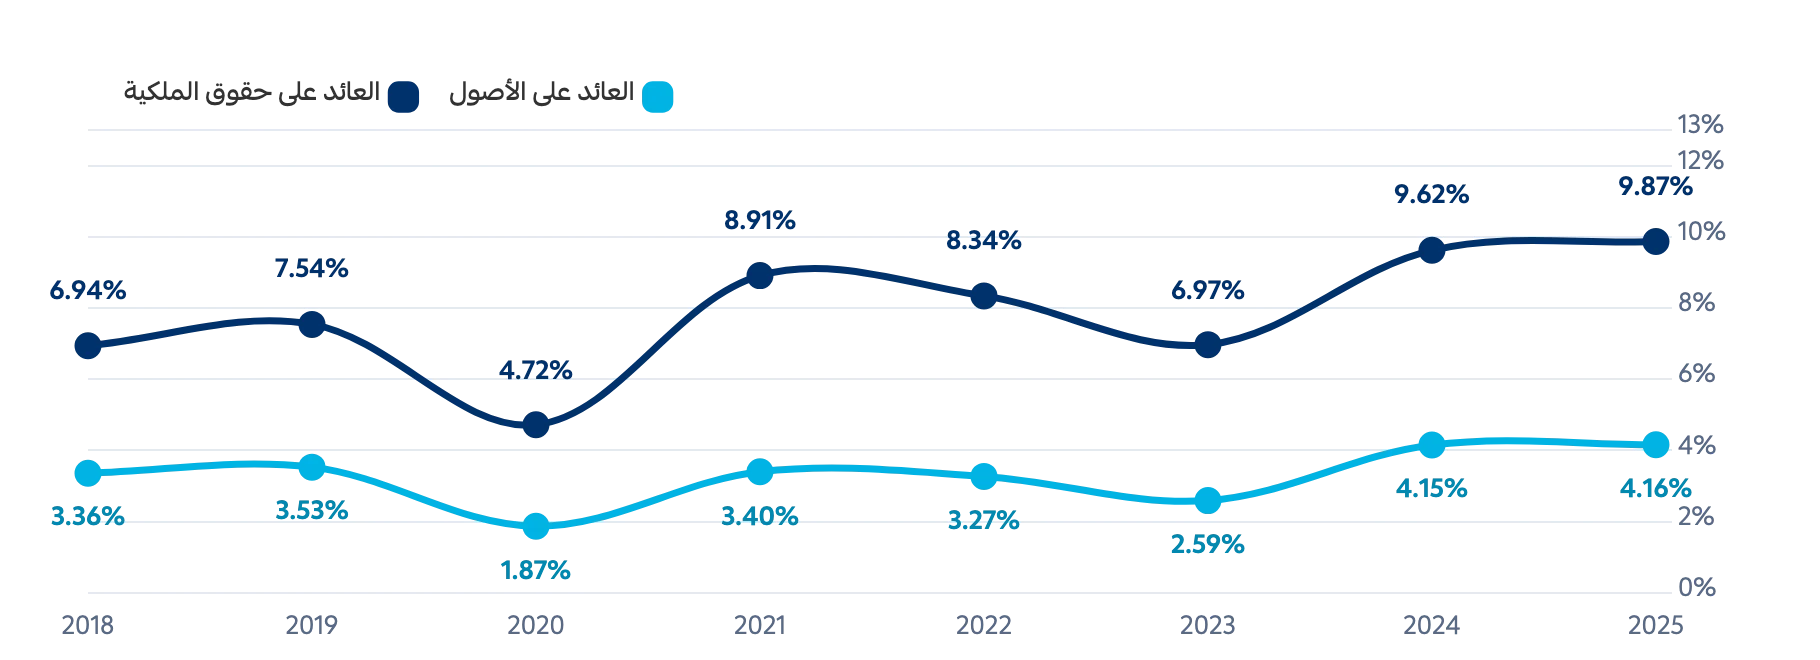
ويعكس هذا التحسن ارتباطًا مباشرًا بتراجع الاعتماد على الالتزامات من 2024. وفي السياق ذاته، سجل العائد على الأصول 4.16% والعائد على حقوق الملكية 9.87% في 2025، وهي مستويات قياسية تعكس متانة الأداء المالي لشركات التمويل، بعد أن كانت عند أدنى مستوياتها في 2020 (1.87% و4.72% على التوالي).
صافي الدخل ومعدل النمو السنوي لشركات التمويل، 2018-2025
العائد على الأصول والعائد على حقوق الملكية، 2018-2025
| السنة | صافي الدخل (مليار ريال) | العائد على الأصول | العائد على حقوق الملكية | نسبة المديونية |
|---|---|---|---|---|
| 2018 | 1.27 | 3.36% | 6.94% | 1.06 ضعف |
| 2019 | 1.36 | 3.53% | 7.54% | 1.14 ضعف |
| 2020 | 0.85 | 1.87% | 4.72% | 1.52 ضعف |
| 2021 | 1.82 | 3.40% | 8.91% | 1.62 ضعف |
| 2022 | 1.86 | 3.27% | 8.34% | 1.55 ضعف |
| 2023 | 1.66 | 2.59% | 6.97% | 1.69 ضعف |
| 2024 | 2.87 | 4.15% | 9.62% | 1.32 ضعف |
| 2025 | 3.07 | 4.16% | 9.87% | 1.37 ضعف |
3. الإنفاق الاستهلاكي: بيانات نقاط البيع
سلوك الشراء
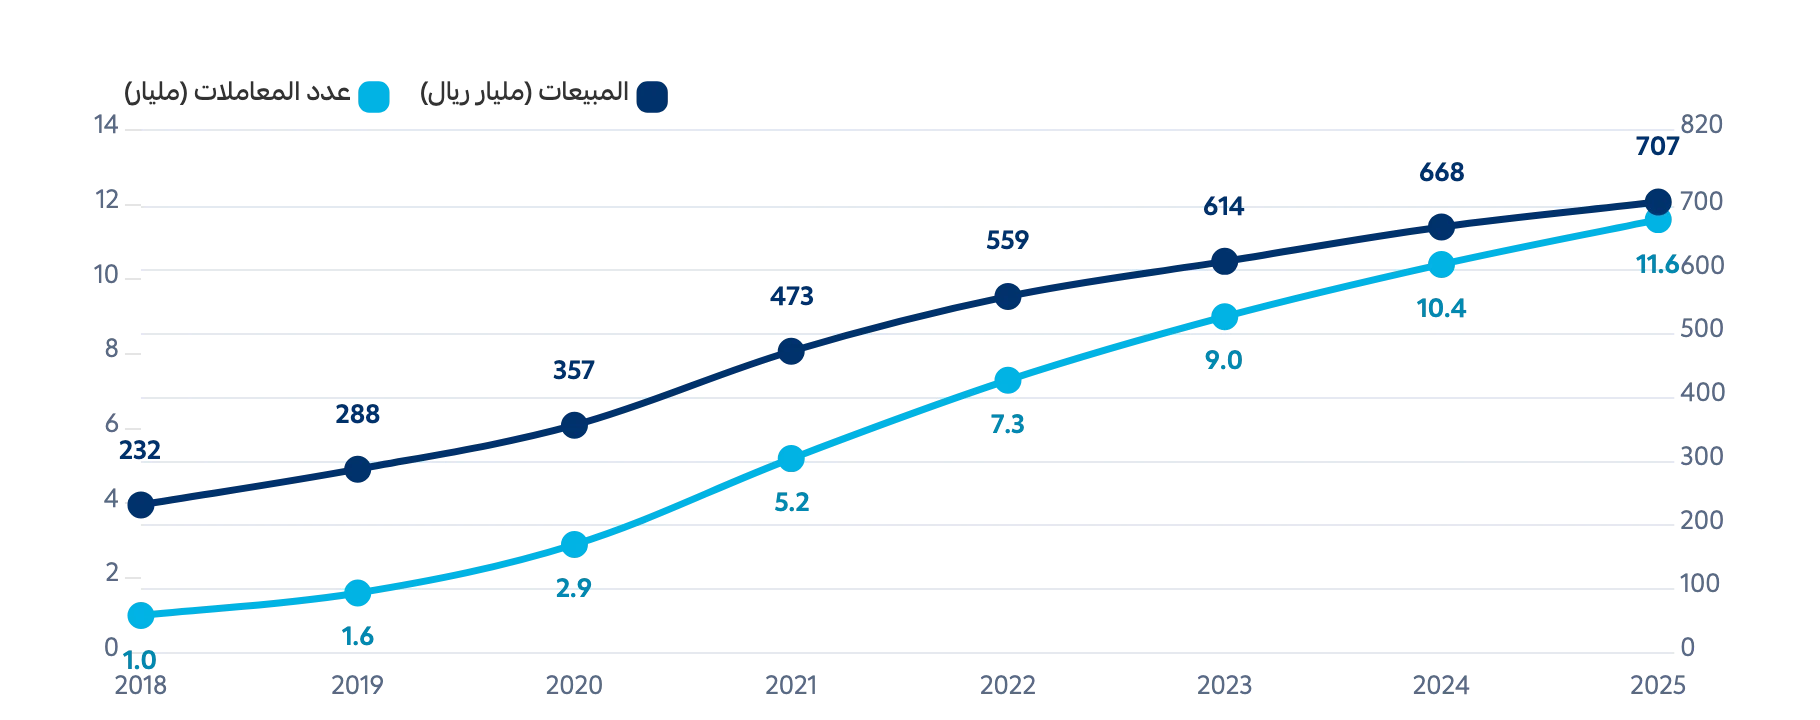
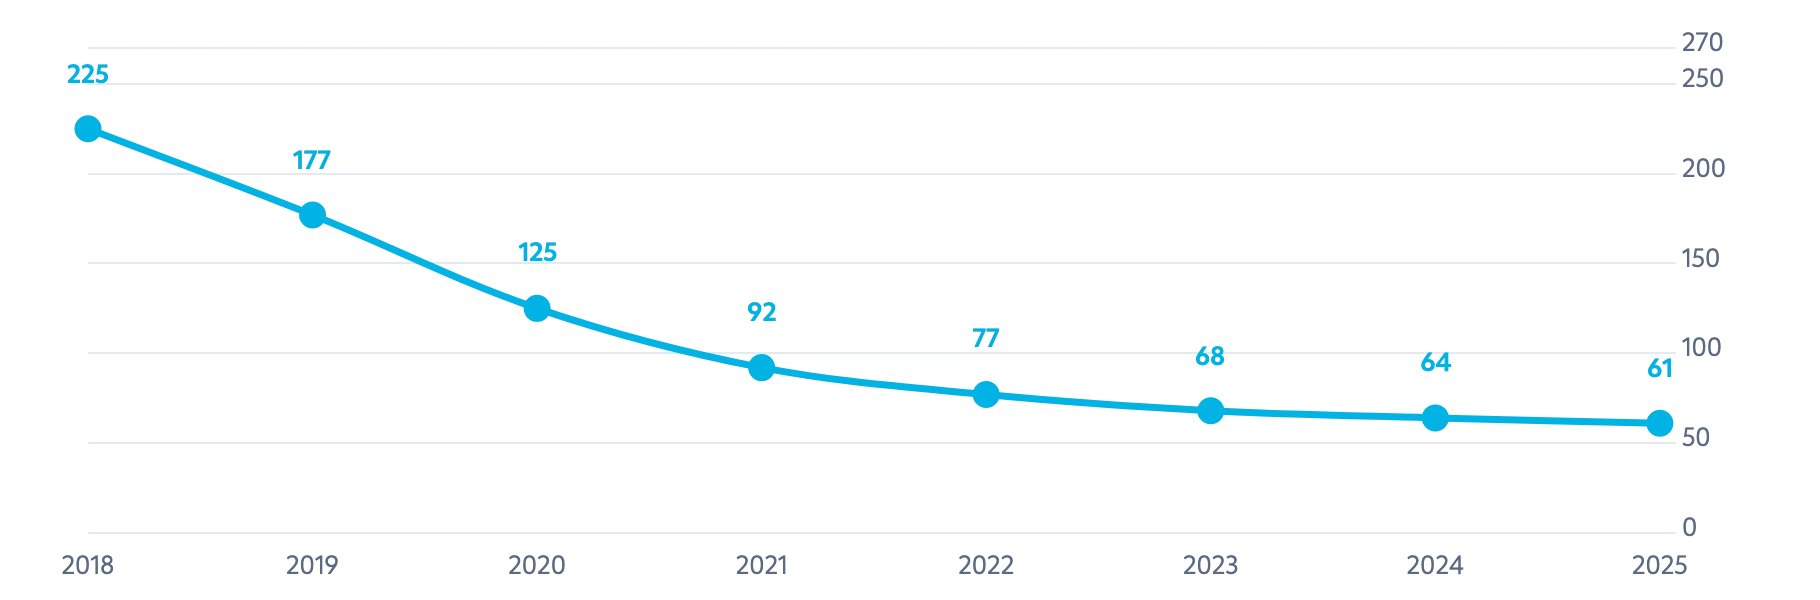
تضاعفت مبيعات نقاط البيع ثلاث مرات منذ عام 2018، إذ ارتفعت بنسبة 204% من 232 مليار ريال إلى 707 مليارات ريال في 2025. إلا أن اللافت أكثر كان في عدد العمليات الذي قفز بأكثر من 1,000% خلال الفترة نفسها، من مليار معاملة إلى نحو 11.5 مليار معاملة، أي بمعدل نمو يفوق نمو المبيعات بأكثر من عشرة أضعاف.
ويعكس هذا التفاوت الكبير بين نمو القيمة ونمو الحجم التحول الجوهري في طبيعة الإنفاق؛ إذ انخفض متوسط قيمة المعاملة من 225 ريالًا في 2018 إلى 61 ريالًا فقط في 2025. وقد لعبت جائحة كوفيد-19 دورًا محوريًا في تسريع هذا التحول نحو الدفع الرقمي والإلكتروني بشكل دائم، فيما ارتفع عدد أجهزة نقاط البيع من 351 ألف جهاز في 2018 إلى 2.3 مليون جهاز في 2025، أي 6.5 أضعاف.
مبيعات نقاط البيع وعدد المعاملات، 2018-2025
متوسط قيمة المعاملة عبر نقاط البيع، 2018-2025 (ريال)
الإنفاق حسب القطاع
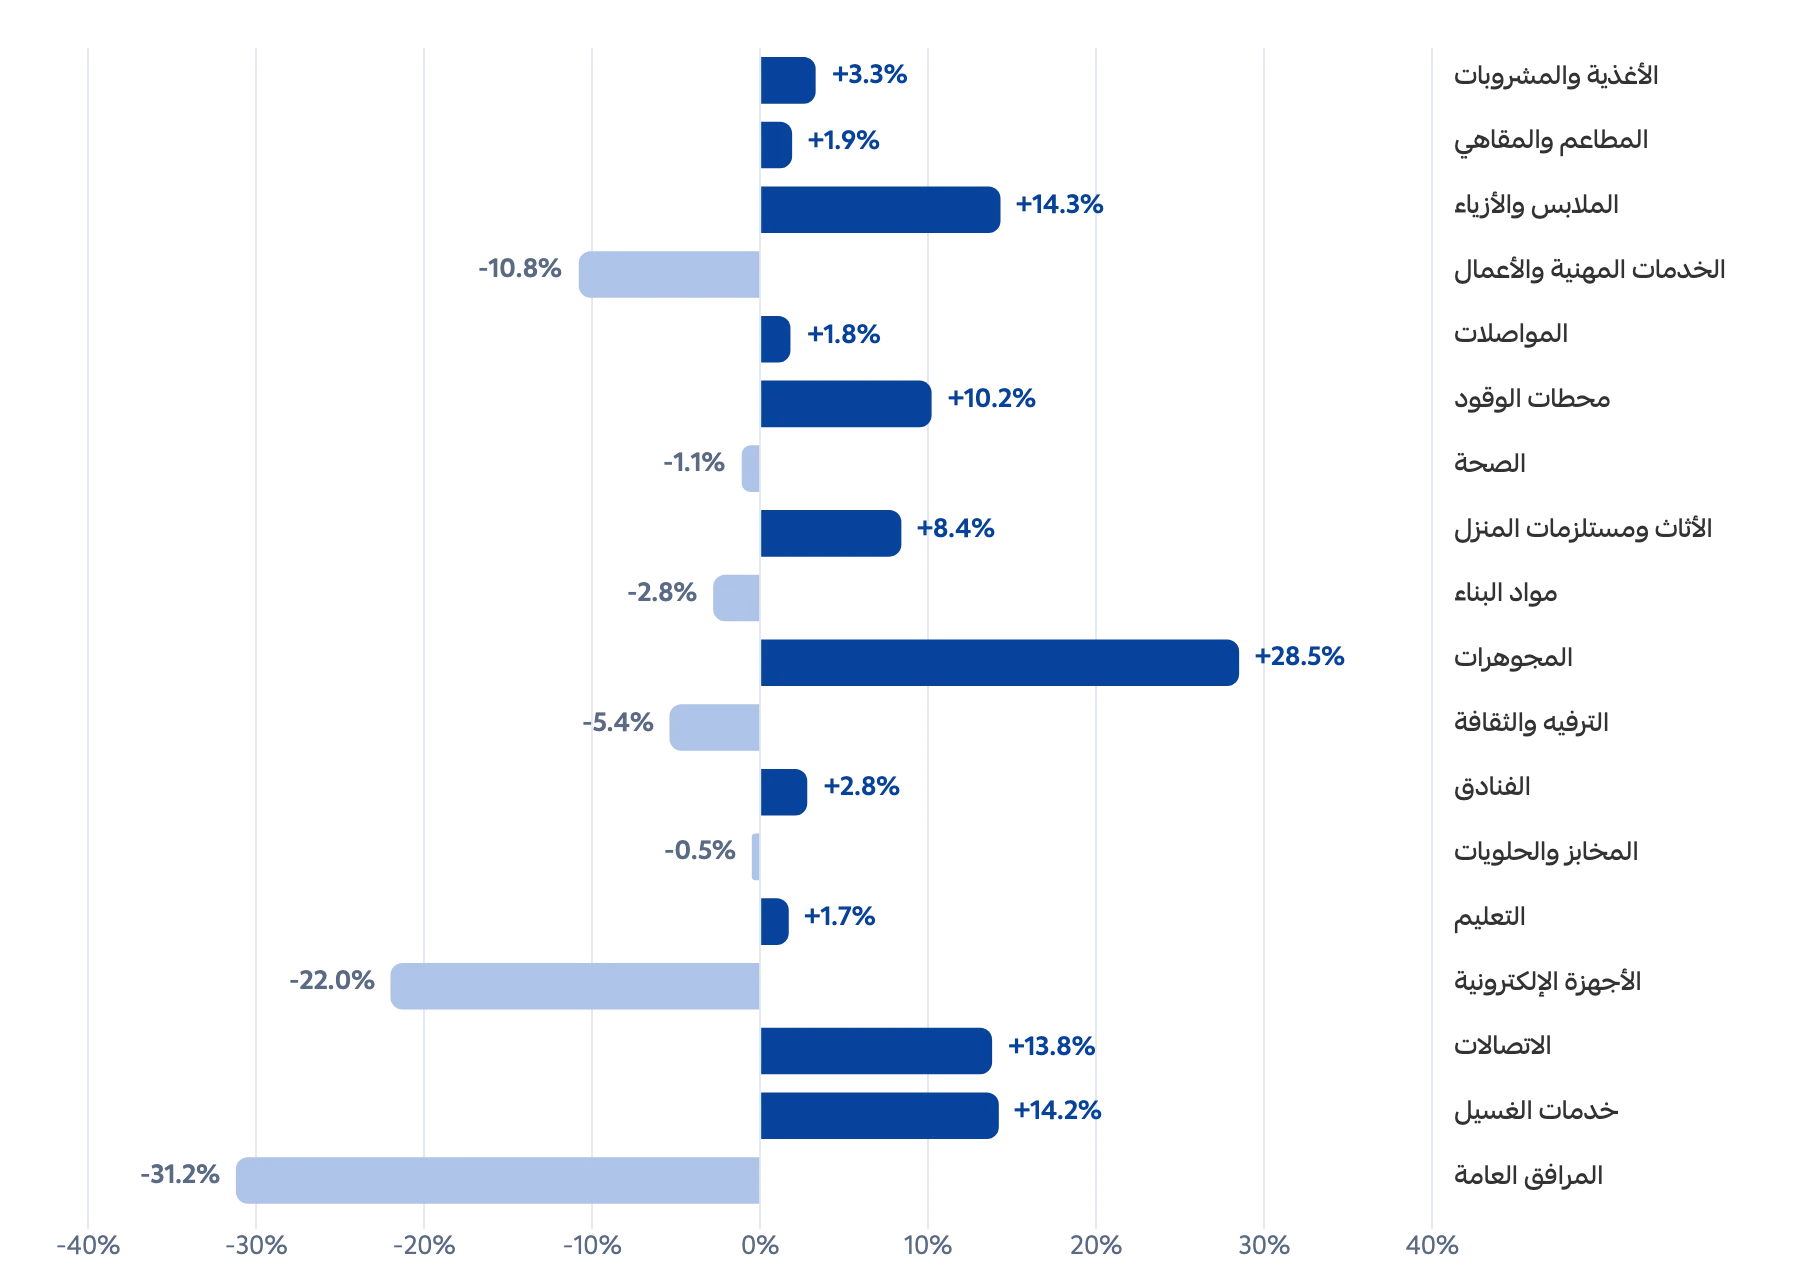
تستحوذ الفئات المرتبطة بالغذاء (الأغذية والمشروبات، والمطاعم والمقاهي) على ما يزيد على 26% من إجمالي الإنفاق عبر نقاط البيع، لتتصدر القطاعات بفارق واضح. في المقابل، تكشف صورة النمو من 2024 إلى 2025 عن مستهلك أكثر ثقة وإنفاقًا في الفئات الكمالية؛ إذ قفزت المجوهرات بنسبة 28.5%، وارتفعت الملابس والأزياء 14.3% والاتصالات 13.8%. وفي الجهة الأخرى، تراجعت المرافق العامة بنسبة 31.2% والأجهزة الإلكترونية بنسبة 22%، وهو ما يعكس على الأرجح تحولًا في قنوات الشراء نحو المنصات الرقمية.
التغير السنوي في إنفاق نقاط البيع حسب النشاط، 2025 مقارنةً بـ2024
| النشاط | 2024 | 2025 | الوزن النسبي 2025 | التغير السنوي |
|---|---|---|---|---|
| الأغذية والمشروبات | 102.1 | 105.5 | 14.9% | +3.3% |
| المطاعم والمقاهي | 83.2 | 84.8 | 12.0% | +1.9% |
| الملابس والأزياء | 48.5 | 55.5 | 7.8% | +14.3% |
| الخدمات المهنية والأعمال | 61.5 | 54.8 | 7.8% | -10.8% |
| المواصلات | 51.0 | 51.9 | 7.3% | +1.8% |
| محطات الوقود | 45.4 | 50.0 | 7.1% | +10.2% |
| الصحة | 48.4 | 47.8 | 6.8% | -1.1% |
| الأثاث ومستلزمات المنزل | 23.6 | 25.6 | 3.6% | +8.4% |
| مواد البناء | 21.9 | 21.3 | 3.0% | -2.8% |
| المجوهرات | 14.5 | 18.6 | 2.6% | +28.5% |
| الترفيه والثقافة | 18.9 | 17.9 | 2.5% | -5.4% |
| الفنادق | 15.7 | 16.1 | 2.3% | +2.8% |
| المخابز والحلويات | 13.3 | 13.2 | 1.9% | -0.5% |
| التعليم | 10.7 | 10.9 | 1.5% | +1.7% |
| الأجهزة الإلكترونية | 12.4 | 9.6 | 1.4% | -22.0% |
| الاتصالات | 7.3 | 8.3 | 1.2% | +13.8% |
| خدمات الغسيل | 2.4 | 2.8 | 0.4% | +14.2% |
| المرافق العامة | 3.9 | 2.7 | 0.4% | -31.2% |
ماذا تعني بيانات القطاعات للمنشآت؟
تكشف بيانات نقاط البيع عن البيئة التي تعمل فيها المنشآت الصغيرة والمتوسطة: طلب استهلاكي مستقر يتركز في الغذاء والتجزئة اليومية، ونمو متسارع في فئات الكماليات، وتحول مستمر نحو المدفوعات الرقمية صغيرة القيمة. وبالنسبة إلى منشآت التجزئة والمطاعم، يعني ذلك أن عدد المعاملات، لا قيمتها، هو ما يقود النمو، وهو ما يرفع أهمية حلول الدفع والتمويل المرتبطة بتدفقات نقاط البيع.
المنهجية والتعريفات
- المصدر: نشرة ساما الشهرية الصادرة عن البنك المركزي السعودي، بيانات الإقراض للمنشآت الصغيرة والمتوسطة في المملكة العربية السعودية، تطور السوق 2018-2025.
- النطاق: التمويلات القائمة للمنشآت متناهية الصغر والصغيرة والمتوسطة المقدمة من البنوك وشركات التمويل المرخصة، في نهاية كل عام من 2018 إلى 2025.
- مقدمو التمويل: البنوك التجارية وشركات التمويل غير المصرفية الخاضعة لإشراف البنك المركزي السعودي. وتُحتسب الحصة السوقية من إجمالي تمويل المنشآت لدى القطاعين.
- توزيع المحافظ: حصة كل فئة حجم (متناهية الصغر، صغيرة، متوسطة) من إجمالي محفظة تمويل المنشآت لدى كل قطاع.
- مؤشرات شركات التمويل: إجمالي الأصول وحقوق الملكية والالتزامات وصافي الدخل وفق البيانات المجمعة لقطاع شركات التمويل. نسبة المديونية هي الالتزامات مقسومة على حقوق الملكية، والعائد على الأصول هو صافي الدخل مقسومًا على إجمالي الأصول، والعائد على حقوق الملكية هو صافي الدخل مقسومًا على حقوق الملكية.
- بيانات نقاط البيع: إجمالي قيمة وعدد عمليات نقاط البيع، وعدد الأجهزة، والتوزيع حسب النشاط وفق نشرة ساما الشهرية. ومتوسط قيمة المعاملة هو إجمالي المبيعات مقسومًا على عدد المعاملات.
- معدلات النمو: تُحتسب معدلات النمو السنوي المركب والتغيرات خلال الفترات من قيم البداية والنهاية المستخدمة في التقرير. وقد لا يساوي مجموع بعض النسب 100% تمامًا بسبب التقريب.
المصادر
نشرة ساما الشهرية، الإقراض للمنشآت الصغيرة والمتوسطة في المملكة العربية السعودية، تطور السوق 2018-2025م.
عن التقرير: أُعد هذا الإصدار من الرائدة للتمويل لأغراض معلومات السوق والمعلومات العامة، ولا يمثل عرضًا تمويليًا أو مشورة مالية.