نعم، تستطيع الحصول على تمويل مؤسسة فردية، والذي يحدد القبول هو عمر نشاطك ومبيعاتك، لا نوع السجل. فالجهة الممولة لا تسأل هل منشأتك مؤسسة أم شركة، بل منذ متى تبيع وكم تبيع. وكثيرون يبدؤون ببنك التنمية الاجتماعية، فيكتشفون أن منتجاته تطلب كفيلًا براتب، فيضيع وقت كان يمكن توفيره.
في دليل الرائدة للتمويل، المرخّصة من البنك المركزي السعودي، عن قروض للمؤسسات الفردية تعرف الشروط، ومن يطلب كفيلًا ومن لا يطلبه، وكيف يُحدَّد المبلغ، والمستندات والخطوات. الشروط من الصفحات الرسمية في أكتوبر 2026، ونقارنها بالمعايير نفسها: الأهلية، والمبلغ، والكفيل، والتكلفة، والسرعة.
هل تستطيع أخذ قرض على مؤسسة فردية؟
نعم، تستطيع أخذ قرض على مؤسسة فردية، فالشكل القانوني لا يمنع التمويل. الذي يحسم الطلب أمران: عمر النشاط، ومبيعاته التي تمر عبر البطاقات أو التحويلات البنكية. فإن كنت تقول “عندي مؤسسة وأبي قرض”، فأول ما ستسمعه من الجهة الممولة سؤالان: منذ متى تعمل مؤسستك؟ وكيف يدفع لك عملاؤك؟
كلمة “قرض” هي الشائعة على ألسنة أصحاب المؤسسات، أما في المنتجات المتوافقة مع أحكام الشريعة فالأدق كلمة “تمويل”، لأنه يقوم على عقد مثل المرابحة بتكلفة معلومة يُتفق عليها مسبقًا. وللتفصيل اقرأ عن الفرق بين التمويل والقرض.
ويكون التمويل باسم المؤسسة، لكن سجل المؤسسة الفردية يصدر باسم مالكها الوحيد، لذلك تنظر الجهة الممولة إلى المالك أيضًا: هويته، وعمره، وحساب النشاط البنكي. وتقدم الرائدة للتمويل، المرخّصة من البنك المركزي السعودي، تمويلًا متوافقًا مع أحكام الشريعة للمنشآت القائمة يعتمد على مبيعاتها، والمؤسسة الفردية مؤهلة له بالشروط نفسها التي تنطبق على الشركة.
شروط تمويل مؤسسة فردية
المؤسسة الفردية كما تقرؤها الجهات الممولة: منشأة يملكها شخص واحد بسجل تجاري واحد. ففي نظام السجل التجاري الجديد لا يملك الشخص أكثر من سجل نشط لمؤسسة فردية، ويؤكد بياناته كل عام برسوم 500 ريال، وتجد التفاصيل في رسوم السجل التجاري. ويختار المالك عند القيد اسمًا تجاريًا لمؤسسته، وتجد خطواته في حجز اسم تجاري.
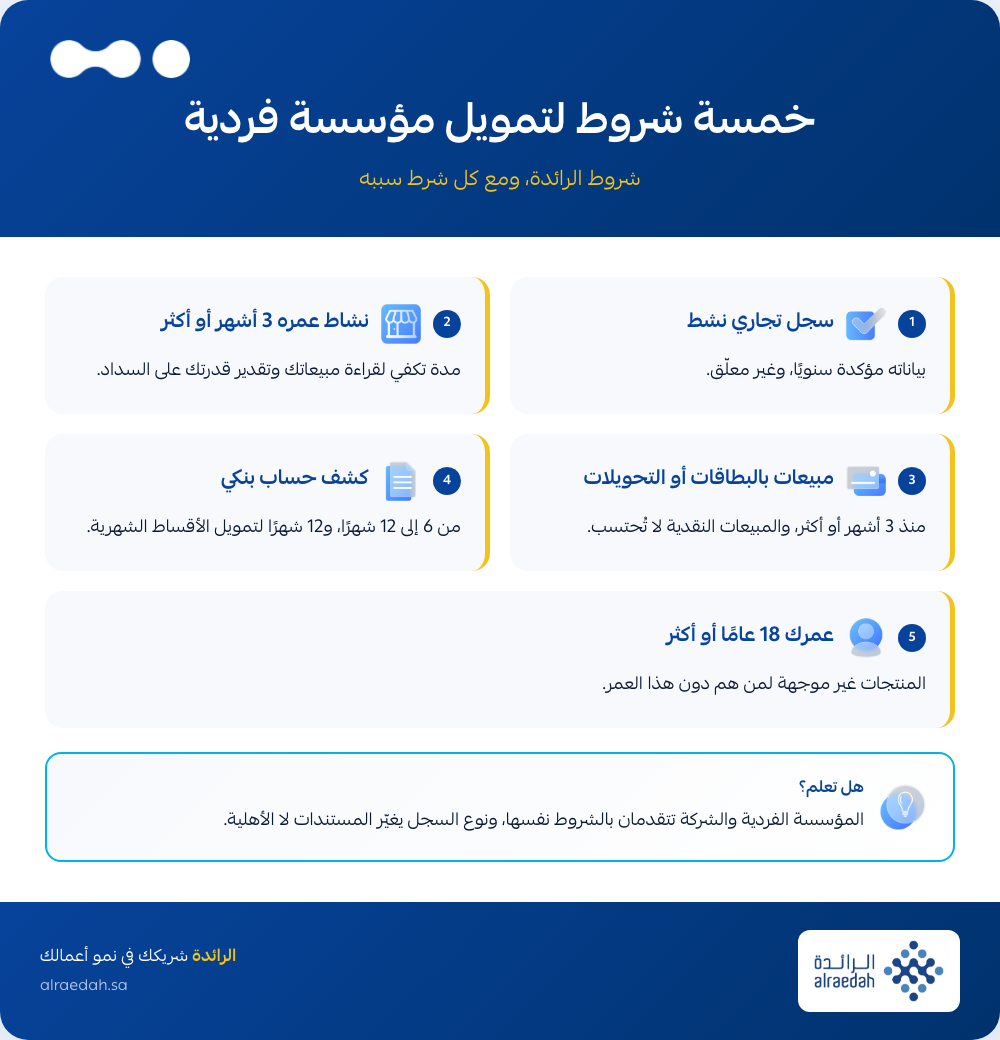
أما شروط الرائدة لتمويل مؤسستك الفردية، فهي خمسة، ومع كل شرط سببه:
- سجل تجاري نشط: السجل في النظام الجديد لا ينتهي، بل تؤكد بياناته سنويًا، والسجل الذي فات موعد تأكيده قد يُعلَّق، فتأكد من حالته قبل التقديم.
- عمر النشاط 3 أشهر أو أكثر: هذه المدة تعطي الجهة الممولة بيانات مبيعات تكفي لتقدير قدرتك على السداد.
- مبيعات عبر نقاط البيع أو التحويلات البنكية منذ 3 أشهر أو أكثر: المبيعات النقدية لا تُحتسب، لأنها لا تظهر في سجل يمكن التحقق منه.
- كشف حساب بنكي لمدة 6 إلى 12 شهرًا: وهو 12 شهرًا لتمويل الأقساط الشهرية، ومنه تُقرأ حركة أموال مؤسستك.
- أن يكون عمرك 18 عامًا أو أكثر: فمنتجات الرائدة غير موجهة لمن هم دون هذا العمر.
ونوع السجل يغيّر المستندات لا الأهلية، فالمؤسسة الفردية والشركة تتقدمان بالشروط نفسها. وإن كان سؤالك عن السجل نفسه وما يتيحه من تمويل، فاقرأ دليل تمويل سجل تجاري.
هل تنطبق الشروط على مؤسستك؟
افتح كل سؤال وطابق وضع مؤسستك مع الخيار الأقرب
1. هل سجل مؤسستك التجاري نشط؟
✔ نشط وبياناته مؤكدة لهذا العام: تستوفي شرط السجل.
✖ معلّق أو فات موعد تأكيده: أكمل التأكيد السنوي أولًا، ثم قدّم طلبك.
2. منذ متى تعمل مؤسستك؟
✔ 3 أشهر أو أكثر: تستوفي شرط عمر النشاط.
✖ أقل من 3 أشهر: لست مؤهلًا بعد. وجّه مبيعاتك إلى البطاقات أو التحويلات، وعُد بعد إكمال 3 أشهر.
3. كيف يدفع لك عملاؤك؟
✔ ببطاقات عبر نقاط البيع أو بتحويلات بنكية منذ 3 أشهر أو أكثر: مبيعاتك تُحتسب في تقدير المبلغ.
⚠ جزء كبير من مبيعاتك نقدي: يمكنك التقديم، لكن المبيعات النقدية لا تُحتسب، فيقل المبلغ المقدَّر.
✖ كل مبيعاتك نقدية: لا يوجد أساس لتقدير التمويل حاليًا.
النتيجة: إذا كانت إجاباتك الثلاث من الخيارات الخضراء، فمؤسستك مؤهلة مبدئيًا للتقديم.
النتيجة تقديرية وغير ملزمة، والقرار النهائي والمبلغ يحددهما التقييم الائتماني.
كم مبلغ التمويل الذي تحصل عليه مؤسستك الفردية؟
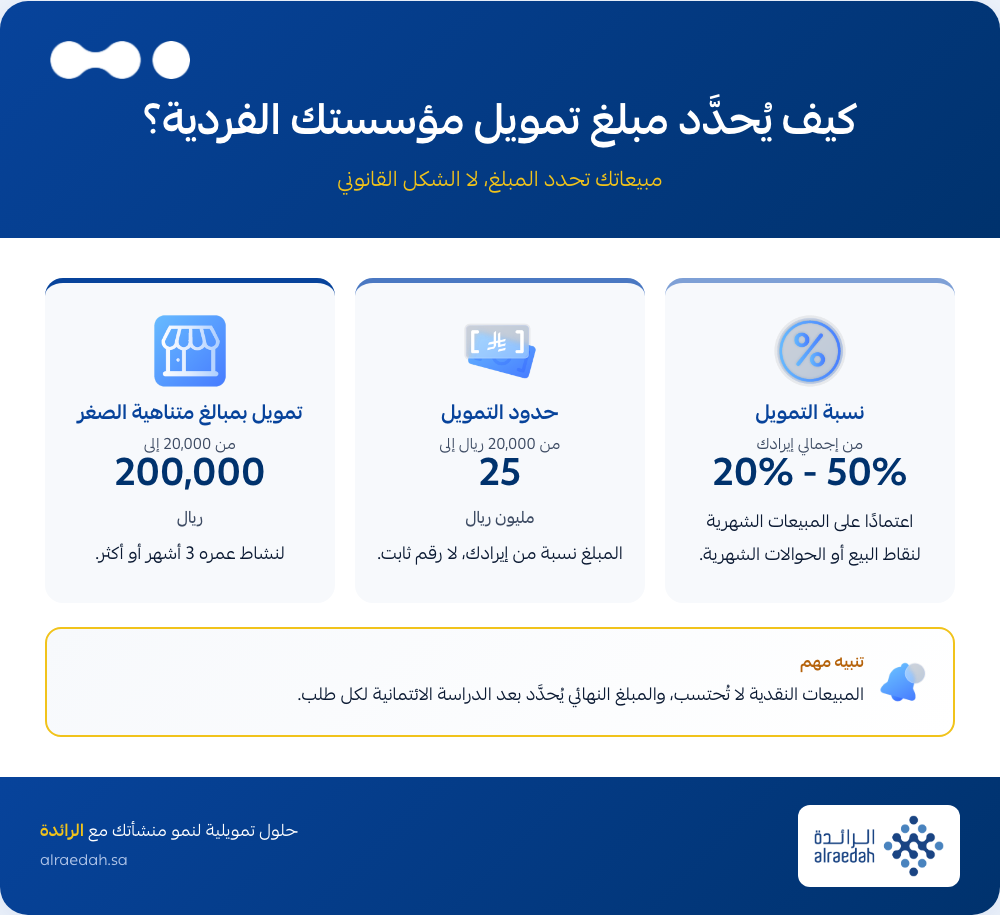
المبلغ يتبع مبيعاتك، لا الشكل القانوني لمؤسستك. تموّل الرائدة من 20,000 ريال إلى 25 مليون ريال، بحسب صفحة أسعار المنتجات المحدّثة في 1 أكتوبر 2026. وتشرح الرائدة أساس المبلغ في صفحات منتجاتها بهذا النص: «يعتمد تمويلنا على المبيعات الشهرية لنقاط البيع في منشأتك أو الحوالات الشهرية، ولا ننظر إلى المبيعات النقدية، نحن نموّلك من خلال إجمالي مبيعاتك بنسبة تبدأ من 20% وتصل إلى 50% من إجمالي إيرادك».
لذلك فالمؤسسة التي تمر أغلب مبيعاتها عبر البطاقات أو التحويلات يُقدَّر لها مبلغ أعلى من مؤسسة بالحجم نفسه تغلب عليها المبيعات النقدية، لأن الجزء النقدي لا يدخل الحساب أصلًا. وإذا أردت رفع المبلغ المتوقع، فابدأ بتوجيه مبيعاتك إلى نقاط البيع والتحويلات قبل التقديم بأشهر، فما لا يظهر في كشف الحساب لا يُبنى عليه تقدير. والمبلغ النهائي يُحدَّد بعد الدراسة الائتمانية لكل طلب.
ولكل حالة منتجها: تمويل نقاط البيع يصل إلى 25 مليون ريال ويُسدَّد باستقطاع يومي تبدأ نسبته من 10% من المبيعات، وتمويل بمبالغ متناهية الصغر من 20,000 إلى 200,000 ريال لنشاط عمره 3 أشهر أو أكثر. وفي صفحة كل منتج حاسبة تعطيك تقديرًا أوليًا قبل التقديم، فهي أقرب إلى سؤال “كم قرض المؤسسة الفردية؟” من أي رقم عام.
وإن كنت تبحث عن تمويل مؤسسة بدون نقاط بيع، فالحوالات الشهرية تُحتسب كما في نص الرائدة أعلاه، ويوجد منتج تمويل الأقساط الشهرية الذي يُسدَّد بأقساط شهرية ثابتة ويصل إلى 25 مليون ريال، ويُطلب له كشف حساب لمدة 12 شهرًا.
تمويل مؤسسة فردية بدون كفيل
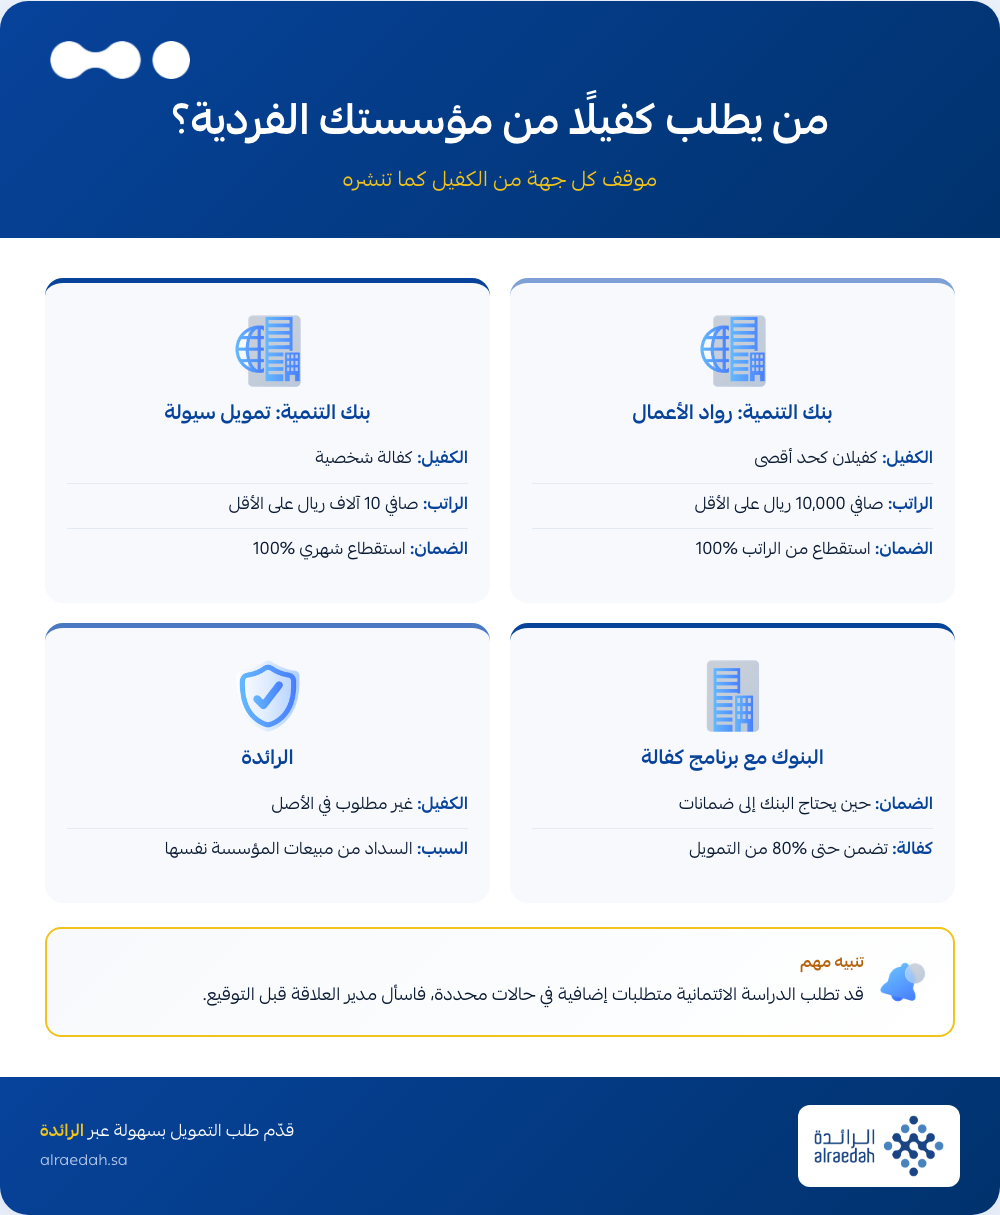
نعم، يمكنك الحصول على تمويل مؤسسة فردية بدون كفيل لدى الرائدة، فهي لا تشترط كفيلًا في الأصل. السبب أن التمويل قائم على المبيعات: السداد يأتي من نسبة من مبيعاتك أو من قسط شهري، فتكون مبيعات المؤسسة نفسها مصدر السداد الذي تُبنى عليه الدراسة الائتمانية. ومع ذلك قد تطلب الدراسة الائتمانية متطلبات إضافية في حالات محددة، فاسأل مدير العلاقة عن وضع مؤسستك قبل توقيع العقد.
والجهات التي تطلب كفيلًا تفعل ذلك لأنها تبني قرارها على ضمان خارج النشاط، كراتب الكفيل أو أصل عقاري، لا على مبيعات المؤسسة وحدها. وتختلف الصورة في المسارات الأخرى، بحسب الصفحات الرسمية في أكتوبر 2026:
- منتج تمويل رواد الأعمال في بنك التنمية الاجتماعية: يطلب كفيلين كحد أقصى، على ألا يقل صافي راتب الكفيل عن 10,000 ريال، مع ضمان كفالة استقطاع من الراتب بنسبة 100%.
- منتج تمويل سيولة في بنك التنمية الاجتماعية: يطلب ضمان كفالة شخصية مع استقطاع شهري من راتب الكفيل بنسبة 100%، على ألا يقل صافي راتبه عن 10 آلاف ريال.
- البنوك مع برنامج كفالة: إذا احتاجت الجهة الممولة إلى ضمانات لتغطية المخاطر، تحيل الطلب إلى برنامج كفالة الذي يضمن حتى 80% من قيمة التمويل.
للتوسع في هذا الموضوع اقرأ عن تمويل بدون كفيل، وتجد مثالًا عمليًا على مبلغ محدد في تمويل 50 ألف بدون كفيل.
هل يوجد تمويل للمؤسسات بدون شروط؟
لا، فكل جهة تمويل مرخّصة تضع حدًا أدنى من الشروط، لأنها تحتاج إلى دليل على قدرة المنشأة على السداد. ومن يبحث عن تمويل للمؤسسات بدون شروط يبحث في الحقيقة عن أقل الشروط وأسرع الإجراءات، وهذا سؤال له جواب واضح.
الحد الأدنى لدى الرائدة أربعة أمور:
- نشاط عمره 3 أشهر أو أكثر.
- مبيعات عبر البطاقات أو التحويلات البنكية منذ 3 أشهر أو أكثر.
- الكفيل غير مطلوب في الأصل.
- الدراسة الائتمانية تحدد القرار والمبلغ النهائي.
فإن كنت تبحث عن تمويل مؤسسات بدون كفيل، فهذا متاح في الأصل كما سبق. وإن كنت تبحث عن تمويل شركات بدون قوائم مالية، فصفحة منتج التمويل بمبالغ متناهية الصغر تنص على أنه «بدون قوائم مالية أو كفيل»، لنشاط عمره 3 أشهر أو أكثر. أما بقية المنتجات فتعتمد على كشف الحساب البنكي وتقرير المبيعات، وتجد قائمة المستندات كاملة في قسم الخطوات أدناه.
والشروط القليلة ليست مشكلة في ذاتها، فالمهم أن تعرفها قبل التقديم، حتى لا يُرفض طلبك بسبب شرط كان يمكنك استيفاؤه بعد أسابيع، مثل إكمال 3 أشهر من المبيعات عبر البطاقات.
واحذر من أي عرض يعدك بتمويل دون أي متطلبات أو دراسة، وتحقق قبل التعامل من أن الجهة مرخّصة من البنك المركزي السعودي.
دعم المؤسسات الفردية: بنك التنمية والبنوك وشركات التمويل
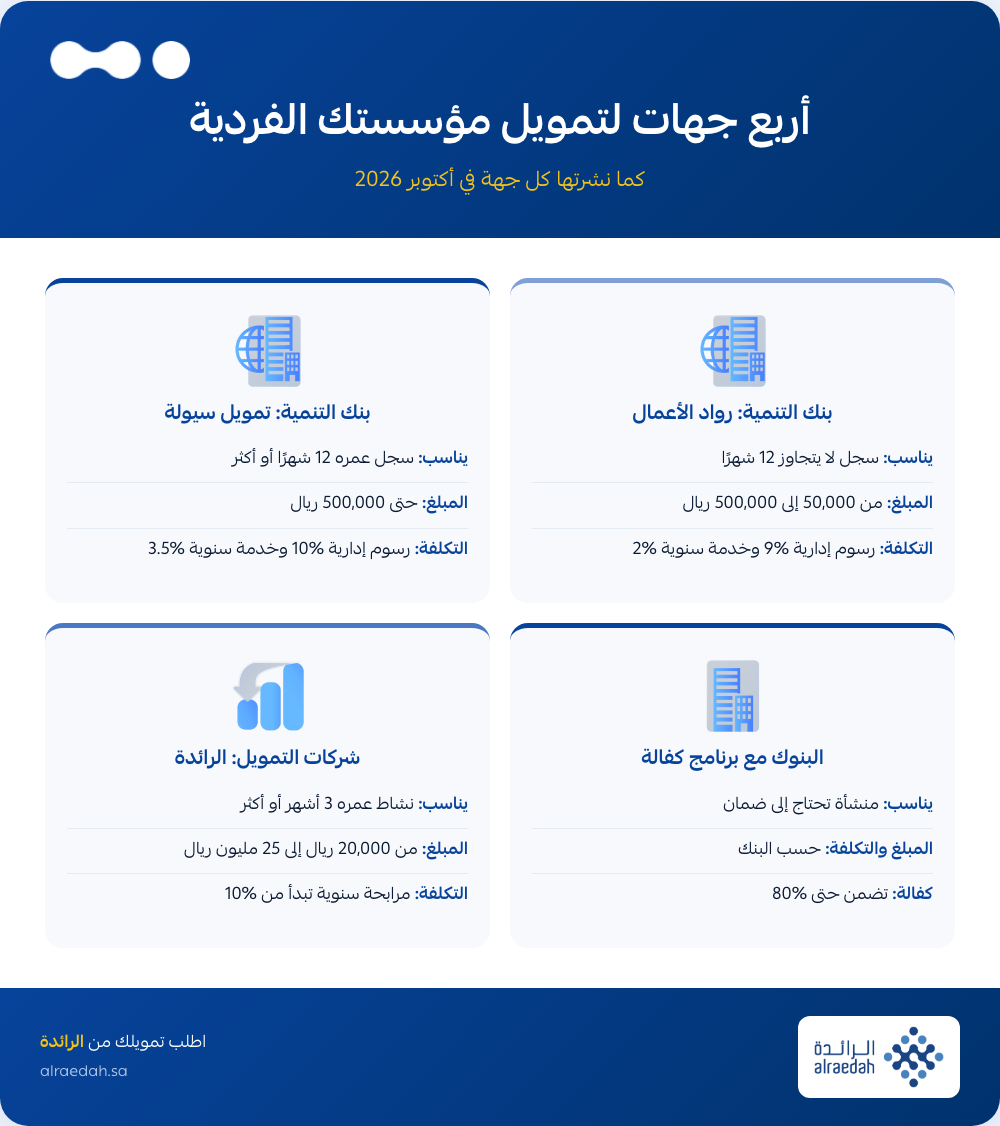
دعم المؤسسات الفردية في الغالب تمويل يُسدَّد، لا منحة. ويبحث كثيرون عن “قروض للمؤسسات الفردية من بنك التسليف”، والاسم الحالي للجهة هو بنك التنمية الاجتماعية. يقارن الجدول التالي المسارات التي تناسب مؤسسة قائمة، من الصفحات الرسمية لكل جهة كما ظهرت في 13 أكتوبر 2026:
| الجهة | لمن يناسب | المبلغ | الكفيل | التكلفة المنشورة | أين تقدّم |
|---|---|---|---|---|---|
| بنك التنمية الاجتماعية: تمويل رواد الأعمال | سعودي من 21 إلى 65 عامًا، يملك المشروع بنسبة 100%، وعمر سجله لا يتجاوز 12 شهرًا، ومتفرغ، ومؤهله العلمي لا يقل عن الشهادة المتوسطة، ويجتاز دورة تدريبية ومقابلة شخصية | من 50,000 إلى 500,000 ريال، بمدة تصل إلى 9 سنوات وفترة سماح تصل إلى 12 شهرًا | كفيلان كحد أقصى، صافي راتب الكفيل 10,000 ريال على الأقل، واستقطاع من الراتب بنسبة 100% | رسوم إدارية 9% ورسوم خدمة سنوية 2% | صفحة تمويل رواد الأعمال |
| بنك التنمية الاجتماعية: تمويل سيولة | سعودي لا يتجاوز 65 عامًا، وسجله نشط وعمره 12 شهرًا أو أكثر، ومبيعاته السنوية لا تتجاوز 40 مليون ريال، وسجله الائتماني سليم | حتى 500,000 ريال، بمدة تصل إلى 6 سنوات شاملة فترة سماح تصل إلى 3 أشهر | كفالة شخصية واستقطاع شهري من راتب الكفيل بنسبة 100%، وصافي راتبه 10 آلاف ريال على الأقل | رسوم إدارية 10% ورسوم خدمة سنوية 3.5% | صفحة تمويل سيولة |
| البنوك مع برنامج كفالة | منشأة تطلب تمويلًا من بنك وتحتاج إلى ضمان له | حسب البنك، وسقف الكفالة 2.5 مليون ريال للمنشآت المتناهية الصغر | كفالة تضمن حتى 80% من قيمة التمويل إذا احتاج البنك إلى ضمانات | حسب البنك والمنتج | الجهة الممولة مباشرة، أو بوابة التمويل لدى بنك المنشآت الصغيرة والمتوسطة |
| شركات التمويل: الرائدة | مؤسسة نشاطها 3 أشهر أو أكثر، ومبيعاتها عبر البطاقات أو التحويلات | من 20,000 ريال إلى 25 مليون ريال، بنسبة تبدأ من 20% وتصل إلى 50% من إجمالي الإيراد | غير مطلوب في الأصل | نسبة مرابحة سنوية تبدأ من 10%، ورسوم إدارية 2.5% سنويًا بحد أدنى 7,500 ريال + ضريبة القيمة المضافة | موقع الرائدة، وعرض خلال 48 ساعة |
ولمنشأة أكبر عمرها 3 سنوات أو أكثر وإيراداتها من 3 ملايين إلى 40 مليون ريال، يقدم بنك التنمية الاجتماعية منتج تمويل أفق من 300,000 ريال إلى 10 ملايين ريال، مقابل كفالة غرم وأداء تضامنية أو ضمان عقاري.
الاختيار في الغالب بين التكلفة المدعومة والمدة الطويلة من جهة، والسرعة وعدم اشتراط الكفيل في الأصل من جهة أخرى. فإن كان سجلك حديثًا ولديك كفيل براتب وتستطيع الانتظار، فمسار بنك التنمية مناسب، مع ملاحظة أن مستوى الخدمة المعلن 35 يوم عمل لمنتج رواد الأعمال و54 يوم عمل لمنتج تمويل سيولة. وإن كنت تتعامل مع بنك وتحتاج إلى ضمان، فاقرأ عن برنامج كفالة. وإن كانت مؤسستك قائمة ولها مبيعات وتحتاج إلى السيولة خلال أيام، فشركات التمويل أقرب إليك.
أما الهيئة العامة للمنشآت الصغيرة والمتوسطة “منشآت”، فتقدم على موقعها خدمات مساندة مثل شهادة حجم المنشأة ومراكز دعم المنشآت والاستشارات، لا قروضًا مباشرة. ولصاحبات المؤسسات مقارنة كاملة بالجهات وشروطها في دليل قروض للنساء بدون كفيل، ولمن يريد الصورة الأوسع دليل مصادر التمويل.
تمويل الرائدة للمؤسسات الفردية
تقدم الرائدة ثلاثة منتجات تناسب المؤسسة الفردية القائمة، والفرق بينها في طريقة السداد والمبلغ:
| المنتج | طريقة السداد | المبلغ كما تنشره الرائدة |
|---|---|---|
| تمويل نقاط البيع | استقطاع يومي تبدأ نسبته من 10% من مبيعات الجهاز، أو أقساط شهرية | يصل إلى 25 مليون ريال |
| التمويل بمبالغ متناهية الصغر | استقطاع مرن يناسب حجم مبيعاتك | من 20,000 إلى 200,000 ريال، بدون قوائم مالية أو كفيل |
| تمويل الأقساط الشهرية | أقساط شهرية ثابتة | يصل إلى 25 مليون ريال، مع كشف حساب لمدة 12 شهرًا |
وتبدأ نسبة المرابحة السنوية من 10%، وتُضاف رسوم إدارية 2.5% سنويًا بحد أدنى 7,500 ريال، ثم ضريبة القيمة المضافة 15%، وهذه الأرقام بحسب الرائدة مثال تقريبي قد يختلف من حالة إلى أخرى. وتُوثَّق العلاقة بعقد مرابحة، وتجد شرح صيغه في عقود التمويل.
والرائدة للتمويل شركة مساهمة مقفلة خاضعة لرقابة البنك المركزي السعودي وإشرافه بترخيص رقم 43/أش/201602، ولها لجنة شرعية. وقبل التعامل مع أي جهة، تحقق من أنها ضمن شركات التمويل المعتمدة من مؤسسة النقد، والاسم الحالي للجهة الرقابية هو البنك المركزي السعودي.
ولا تموّل الرائدة بدء الأعمال التجارية أو الأنشطة الجديدة التي لم تبدأ مبيعاتها بعد. فإن كانت مؤسستك في مرحلة التأسيس، فاقرأ عن تمويل مؤسسات جديدة. وإن كانت منشأتك أكبر من مؤسسة فردية وتبحث عن خيارات المنشآت الصغيرة والمتوسطة، فاقرأ دليل تمويل المنشات الصغيرة.
كيف تطلع قرض على مؤسستك: المستندات والخطوات
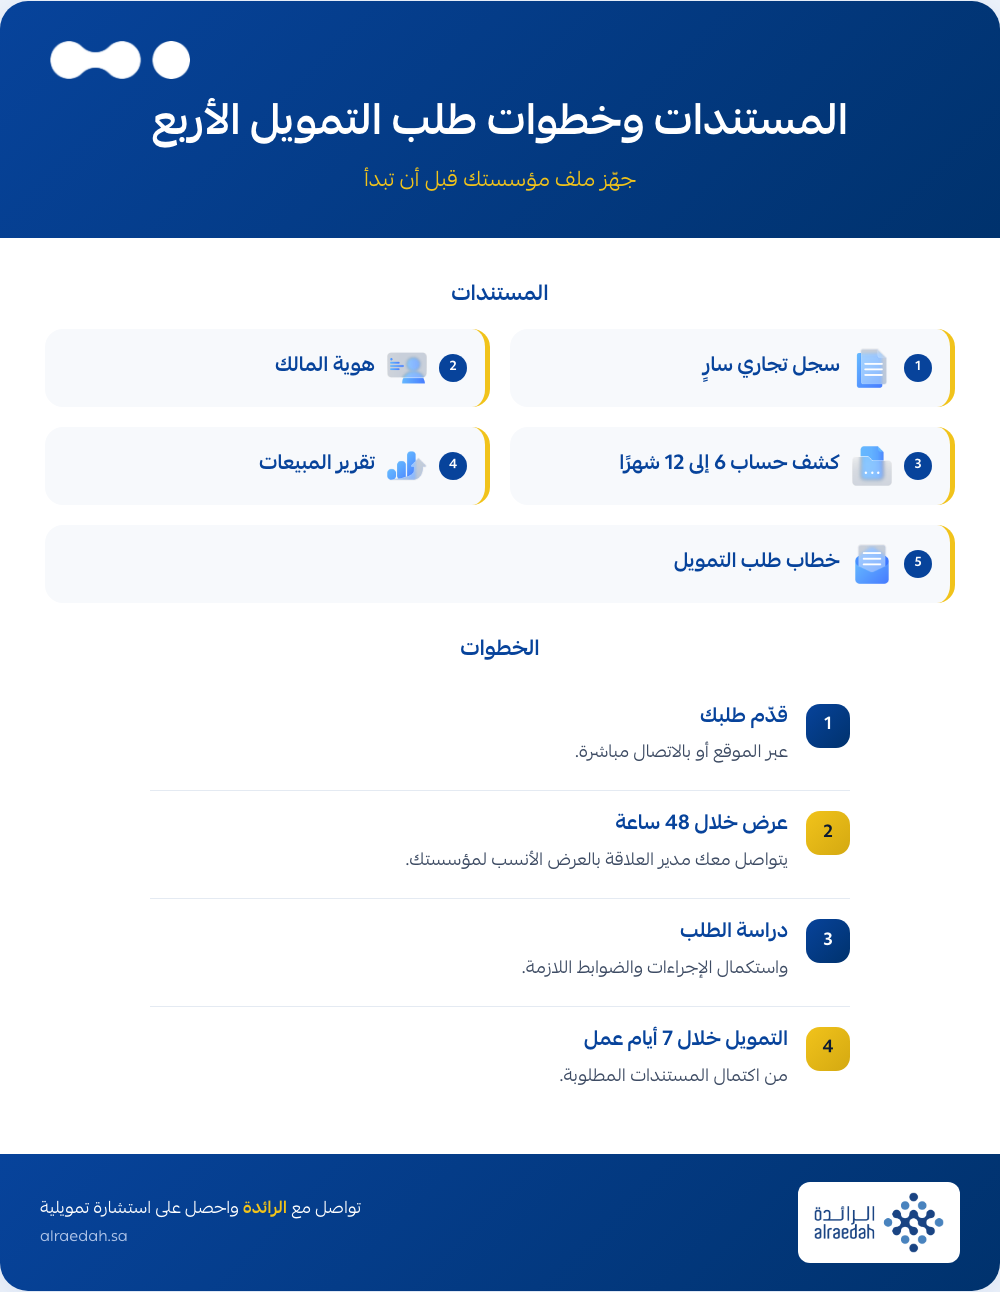
جهّز خمسة مستندات، ثم أرسل طلبك عبر الموقع. المستندات المطلوبة عادة للمؤسسة الفردية:
- سجل تجاري سارٍ.
- هوية المالك.
- كشف حساب بنكي للمؤسسة لمدة 6 إلى 12 شهرًا.
- تقرير المبيعات.
- خطاب طلب التمويل، وتجد صيغته في نموذج خطاب طلب تمويل.
وخطوات التقديم المنشورة لدى الرائدة أربع:
- قدّم طلبك عبر الموقع أو بالاتصال مباشرة.
- يتواصل معك مدير العلاقة خلال 48 ساعة ويقدم لك العرض الأنسب لمؤسستك.
- دراسة الطلب واستكمال الإجراءات والضوابط اللازمة.
- يصل التمويل خلال 7 أيام عمل من اكتمال المستندات المطلوبة.
وإن اخترت منتج تمويل رواد الأعمال في بنك التنمية الاجتماعية، فقائمته مختلفة: صورة المؤهل العلمي، ورقم الحساب البنكي الشخصي (الآيبان)، وصورة السجل التجاري على ألا يتجاوز تاريخ إصداره 12 شهرًا، وصور هويات الكفلاء، وشهادة تعريف براتب الكفيل.
انتبه: مدة 48 ساعة هي مدة وصول العرض، لا مدة وصول المال. ومدة 7 أيام عمل تبدأ بعد اكتمال المستندات، لذلك يختصر تجهيزها مسبقًا وقت الانتظار.
وقبل أن تطلع قرض على مؤسستك بأشهر، مرّر مبيعاتك عبر البطاقات أو التحويلات لا نقدًا، وافصل حساب المؤسسة عن حسابك الشخصي ليكون كشف الحساب واضحًا. وإن كان التمويل لخطة جديدة داخل مؤسستك، كفرع أو خط منتجات، فإعداد دراسة جدوى يساعدك على تقدير المبلغ الذي تحتاجه فعلًا. وإن حوّلت مؤسستك إلى شركة، فراجع شروط قروض الشركات.
الأسئلة الشائعة عن تمويل المؤسسات الفردية
هل أستطيع أخذ قرض على مؤسسة فردية؟
نعم، تستطيع أخذ قرض على مؤسسة فردية، لأن الجهة الممولة تنظر إلى عمر النشاط ومبيعاته لا إلى شكله القانوني. ولدى الرائدة يكفي سجل نشط، ونشاط عمره 3 أشهر أو أكثر، ومبيعات عبر البطاقات أو التحويلات، وأن يكون عمرك 18 عامًا أو أكثر، والقرار النهائي للدراسة الائتمانية.
كيف أحصل على قرض مؤسسة فردية؟
للحصول على قرض مؤسسة فردية، تأكد أولًا من أن سجلك نشط وأن نشاطك أكمل 3 أشهر بمبيعات عبر البطاقات أو التحويلات. ثم جهّز السجل وهويتك وكشف حساب من 6 إلى 12 شهرًا وتقرير المبيعات وخطاب الطلب، وقدّم طلبك عبر الموقع ليتواصل معك مدير العلاقة خلال 48 ساعة.
كم مبلغ تمويل المؤسسات الفردية؟
مبلغ تمويل المؤسسات الفردية ليس رقمًا ثابتًا، بل يتبع المبيعات. فلدى الرائدة يبدأ التمويل من 20,000 ريال ويصل إلى 25 مليون ريال، بنسبة تبدأ من 20% وتصل إلى 50% من إجمالي الإيراد، ولا تُحتسب المبيعات النقدية. ومنتج تمويل رواد الأعمال في بنك التنمية الاجتماعية من 50,000 إلى 500,000 ريال.
ما هو أفضل تمويل للمؤسسات الفردية؟
أفضل تمويل للمؤسسات الفردية هو الذي يناسب عمر نشاطك وحاجتك. فالمسار الحكومي أنسب لسجل حديث مع كفيل براتب ووقت للانتظار، وشركات التمويل أنسب لنشاط قائم له مبيعات ويبحث عن تمويل مؤسسات بدون كفيل في الأصل وسيولة خلال أيام. ولفهم الفروق بين الصيغ اقرأ عن انواع التمويل.
كم مبلغ دعم المؤسسات الصغيرة من بنك التنمية؟
مبلغ دعم المؤسسات الصغيرة من بنك التنمية الاجتماعية يختلف حسب المنتج: تمويل رواد الأعمال من 50,000 إلى 500,000 ريال لسجل لا يتجاوز عمره 12 شهرًا، وتمويل سيولة حتى 500,000 ريال لسجل عمره 12 شهرًا أو أكثر، وتمويل أفق من 300,000 ريال إلى 10 ملايين ريال لمنشأة عمرها 3 سنوات أو أكثر.
كيف أحصل على دعم من منشآت؟
للحصول على دعم من منشآت، ابدأ من موقع الهيئة العامة للمنشآت الصغيرة والمتوسطة، فهو يعرض خدمات مثل شهادة حجم المنشأة، ومراكز دعم المنشآت، والاستشارات والإرشاد، والتدريب عبر أكاديمية منشآت. أما ضمان التمويل البنكي فيقدمه برنامج كفالة عبر الجهة الممولة، وتُطلب العروض من بوابة التمويل لدى بنك المنشآت الصغيرة والمتوسطة.
إذا كان سجل مؤسستك نشطًا ونشاطها أكمل 3 أشهر ومبيعاتها تمر عبر البطاقات أو التحويلات، فخطوتك التالية تقديم الطلب ومعرفة عرضك خلال 48 ساعة.
إعداد: فريق الرائدة للتمويل. آخر تحديث: 13 أكتوبر 2026، وهو تاريخ مراجعة شروط الجهات من صفحاتها الرسمية. أسعار الرائدة من صفحة أسعار المنتجات المحدّثة في 1 أكتوبر 2026. الشروط والمبالغ تقريبية، وتخضع للدراسة الائتمانية لكل طلب.